基于财务视角的医院可持续增长研究
2020-09-10卞梦妍
看世界·学术下半月 2020年11期
卞梦妍
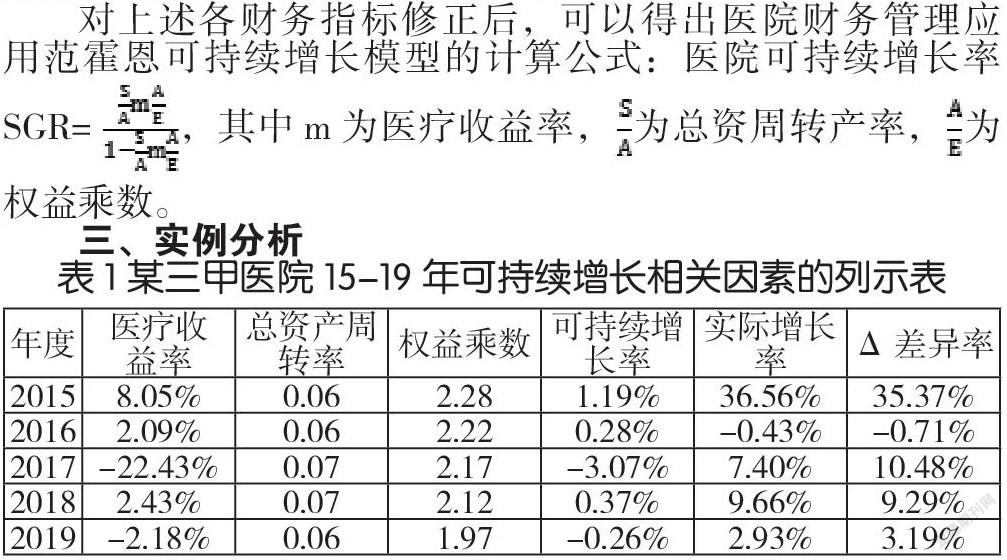
摘要:范霍恩可持续增长是平衡增长模型,它是一种充分利用内部财务资源的增长模型。本文修正了范霍恩可持续增长模型,对某三甲医院近五年的可持续增长情况开展分析,从其财务指标变动趋势中找出影响因素,进而对该医院经营和财务战略提出改进措施,促进医院可持续增长。
关键词:可持续增长率偏差;医院可持续增长;经营战略;财务战略
一、理论提出
希金斯(Robbert.C.Higgins)首次建立了可持续增长模型,企业的可持续增长程度实际上也等同于企业的权益增长率。他认为以可持续增长率增长的企业处于平衡增长状态。由于经典模型的适用条件过于严格,这种分析具有一定的局限性。
范霍恩(James.C.Van Horne)将可持续增长定义为企业在目标的经营水平和财务战略不变和不发行新股的条件下,企业能达到的最大销售增长率。他考虑了企业经营情况和财务战略变化,构建了静态可持续增长模型。
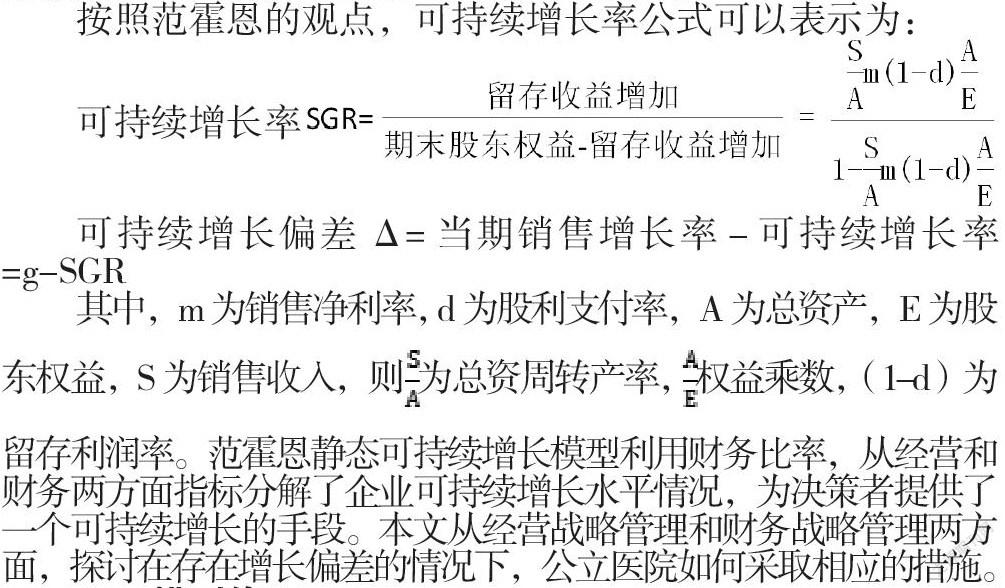
按照范霍恩的观点,可持续增长率公式可以表示为:
其中,m为销售净利率, d为股利支付率,A为总资产,E为股东权益,S为销售收入,则为总资周转产率, 权益乘数,(1-d)为留存利润率。范霍恩静态可持续增长模型利用财务比率,从经营和财务两方面指标分解了企业可持续增长水平情况,为决策者提供了一个可持续增长的手段。本文从经营战略管理和财务战略管理两方面,探讨在存在增长偏差的情况下,公立医院如何采取相应的措施。
二、模型修正
医院作为有公益性质的事业单位,自2019年起执行的新政府会计制度,与企业会计制度有所不同。……
登录APP查看全文