民间金融如何走出“治乱循环”怪圈
2020-08-13徐庭芳发自上海
南方周末 2020-08-13
南方周末记者 徐庭芳发自上海
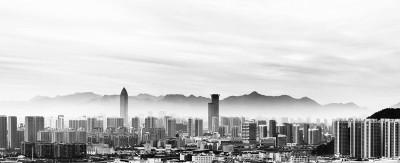
2011年秋,民营企业间的过度借贷、互相担保在温州吹出一个巨大的信贷泡沫,最终引发民间借贷危机,多家知名企业倒闭,还留下了超过千亿的不良资产。 IC photo ❘图
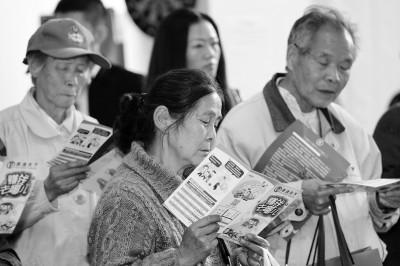
高利率的放贷者资金得不到保护,民间金融的生存空间将毫无疑问会收缩。CFP ❘图
★“行业里的人总是把高利率想象成一堵墙,只要靠在上面,就能够用高利率来覆盖高风险,但正因为这堵墙的存在,放贷机构们既不选客户,也不做风控,但这些机构依靠的实则是一堵‘危墙。”
“羊毛出在狗身上”,更多的互联网金融创业公司早就看明白了,传统金融的利差模式挣不到钱,于是开始做互联网公司最擅长的事儿——刷流量。
“那些叫嚣的通常都是已经负债累累的借款人,想要获得更宽松的资金。把钱贷给不需要的人,不是帮他们,而是害了他们。”
“我失败了。”张化桥坦率地向南方周末记者说出了这几个字。他搞明白这个道理,整整用了十年。
小额信贷行业都知道张化桥的名字,他是国内最早一批从业者之一——大学毕业后进入央行总行工作,而后投身证券行业,连续多年被美国《机构投资者》杂志选为排名第一的中国分析师,曾任瑞银投资银行中国区副总经理。2011年,他投资了四家小额贷款公司。
但从业多年之后,张化桥从坚定的自由利率支持者变成了反对者。
2020年7月22日,最高人民法院联合国家发展改革委召开新闻发布会,发布了《关于为新时代加快完善社会主义市场经济体制提供司法服务和保障的意见》,其中提到“大幅度降低民间借贷利率的司法保护上限”。……
登录APP查看全文