如何凿穿农村金融数字鸿沟
2020-08-09袁满
财经 2020年16期
袁满
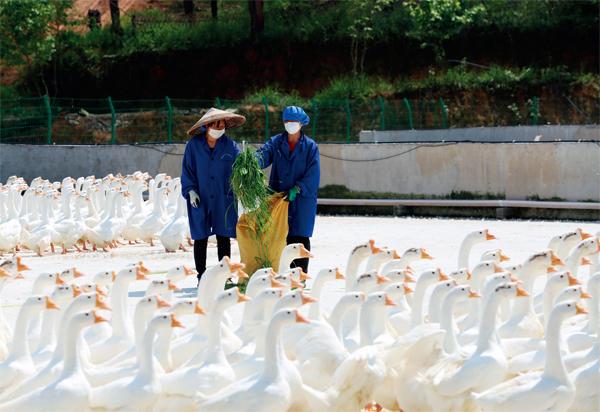
中国的农村经济在过去的70年中取得了长足的发展,但产业主体依然以小农、家庭农场、农民合作社、個体户、小商店、微型企业等“微弱经济体”为主。图/新华
在乡村振兴战略实施过程中,由于县域产业、经营主体的变化,金融服务的需求相应地也发生了改变。
中国人民大学中国普惠金融研究院通过调研数据、统计分析得出总体结论:目前的农村金融服务总体上由于市场效率不高而存在“供需缺口”,而数字普惠金融可以提高效率,填补“供需缺口”,从而推动县域产业和经济发展。但目前中国县域的数字化程度普遍不高,形成了数字金融发展的最重要的障碍——凿穿数字鸿沟成为构建普惠金融生态的关键。
对此,该报告建议从四方面着手,推进县域数字普惠金融发展:一、构建适合县域产业发展的普惠金融生态体系;二、夯实县域产业的数字化基础,推动三农“数字化”顶层设计的具体实施,避免新型“数字鸿沟”;三、鼓励金融机构基于各自优势进行合作,利用数字金融技术创新金融产品;四、拓宽融资渠道。
金融科技增效县域普惠金融
中国县域的大部分地区仍然是传统上所称的“农村地区”,中国的农村经济在过去的70年中取得了长足的发展,但产业主体依然以小农、家庭农场、农民合作社、个体户、小商店、微型企业等“微弱经济体”为主。
普惠金融生态体系是解决农村金融服务问题的可行方案,而数字普惠金融则由于小额、简便快捷、成本低、客户体验好、服务效率高、商业可持续性好,是普惠金融实现其目标的有效途径与手段。……
登录APP查看全文