新租赁准则对企业业务核算的影响及应对措施
2020-07-04陈再超
财经界·上旬刊 2020年7期
关键词:会计核算
陈再超
关键词:新租赁准则 会计核算 合并报表
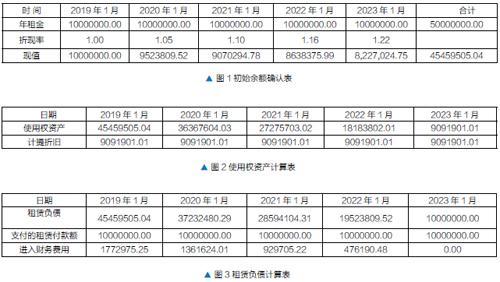
财政部新租赁准则的变化主要体现在承租人的业务处理上,对承租人租赁业务的确认、分类、后续计量等方面都发生了较大的变动, 而对于出租人的改动较小,仅丰富了出租人财务报表披露。因此,本文从承租人视角介绍新租赁准则的主要变化,并辅以案例分析对承租人财务指标、业务模式、会计核算以及报表编制产生的影响,以期探讨企业应对的措施。
一、新租赁准则下承租人业务的主要变化
(一)完善了承租人对租赁合同的识别和确认
新租赁准则将合同是否让渡在一定期间内控制已识别资产使用的权利为标准,判断该合同为租赁或包含租赁,要求承租人能够“控制”、“已识别资产”,以获取“全部经济利益”,并强调出租人在使用期间对资产的“无实质替换权”。此外,新租赁准则引入了合同拆分和合并的概念,使得租赁的计量单元细化到了“单独租赁”,类似于新收入准则下的“单项履约义务”。通过这些新概念的引入保持了与新收入准则的趋同性和一致性。
(二)取消了承租人融资租赁与经营租赁的分类
承租人需对除短期租赁和低价值资产租赁以外的所有租赁均采用单一模型,即同时确认使用权资产和租赁负债,并在租赁期内按期确认折旧和利息费用。
(三)改进了承租人后续计量
新租赁准则规定承租方对续租或购买选择权的评估发生变化时,需要重新确定租赁付款额,并重新计量租赁负债。……
登录APP查看全文