经济政策不确定性对创业板企业现金管理的影响
2020-05-21张朝翔顾晓敏
时代金融 2020年11期
张朝翔 顾晓敏
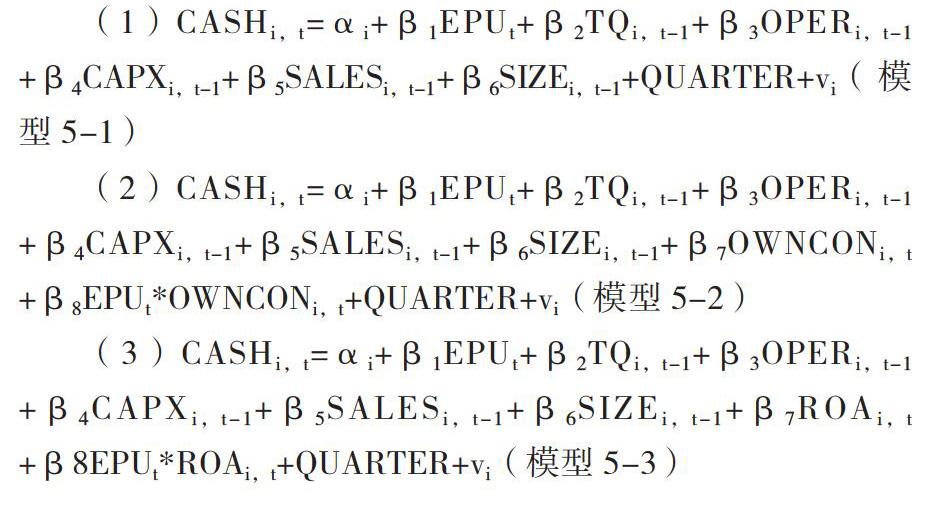
摘要:本文从现有相关文献的回顾入手,主要从融资约束以及代理成本两个方面进行分析,在现金持有的基础模型上,按照融资约束的相关指标进行分组回归,并且加入经济政策不确定性与股权集中度的交叉项以及经济政策不确定性与盈利能力的交叉项研究其关系。实证结果得出经济政策不确定性与创业板企业现金持有呈正向关系,而融资约束和代理成本的加入则会对这种关系产生正向或负向的影响,同时盈利能力能够提高经济政策不确定性对创业板企业现金持有行为的正向影响,并且经济政策不确定性对现金持有的正向影响在融资约束高的企业中体现的更为强烈。
关键词:经济政策不确定性 现金持有 融资约束 代理成本
一、研究背景
一方面,当市场上不存在风险时,公司可以随时进行融资,但在现实环境中,外部的各种要素和公司自身的不稳定性使得现金持有行为成为企业重要的规避风险的手段。
另一方面,我国政治体制与西方国家完全不同,出台经济政策不需要经过太多繁琐的程序,特别是2008年金融危机后,国家出于稳定经济的考虑,经济政策变动相对频繁,由此引发的经济政策不确定性受到了学术界的广泛关注。
二、相关文献综述
部分学者研究了不确定性与现金持有的联系,学术界对此仍有争议,目前普遍的观点是Han和Qiu(2007)基于对现金流量的分析认为存在正向效应,但连玉君等(2009)采用不同的方法则发现其存在负向效应,而对于影响企业投资、出口、创新的研究则是相对成熟的领域。……
登录APP查看全文
