生命周期成本与生命周期评价:集成模型与协同路径
2020-05-13郑玲张琪杨密圆
会计之友 2020年9期
郑玲 张琪 杨密圆

【摘 要】 生命周期成本(LCC)和生命周期评估(LCA)是在可持续决策背景下评价产品和生产系统生命周期范围内经济和生态效益的常用方法,但是这两种方法通常并行使用,很少被整合在一起应用,导致了数据采集工作的重复性和分析范围缺乏一致性。目前有学者提出了一些LCC和LCA整合的想法和基本思路,但尚无成熟的理论方法出现。为解决这一问题,文章构建了一种综合使用这两种方法的集成过程模型,并对模型应用中出现的问题进行了分析,提出了二者集成的协同路径。
【关键词】 生命周期成本; 生命周期评估; 集成; 协同
一、引言
党的十九大报告指出中国经济已由高速增长阶段转向高质量发展阶段,强调推进绿色发展,着力解决环境问题,在微观层面则需要进行企业绿色治理。因此,经济和生态综合决策成为一个日益重要的课题。这就需要对企业生产经营活动发生的成本及相关经济、生态影响进行建模计算,其中一种重要工具就是生命周期成本和生命周期评价。在现有的研究中,LCC和LCA这两种方法往往是基于不同的研究范围、生命周期模型和数据库并行执行的,这一方面导致了双倍的重复性工作,另一方面也使研究结果缺乏一致性,不利于管理者据以进行决策。因此有必要对二者进行整合形成一致的評估方法。
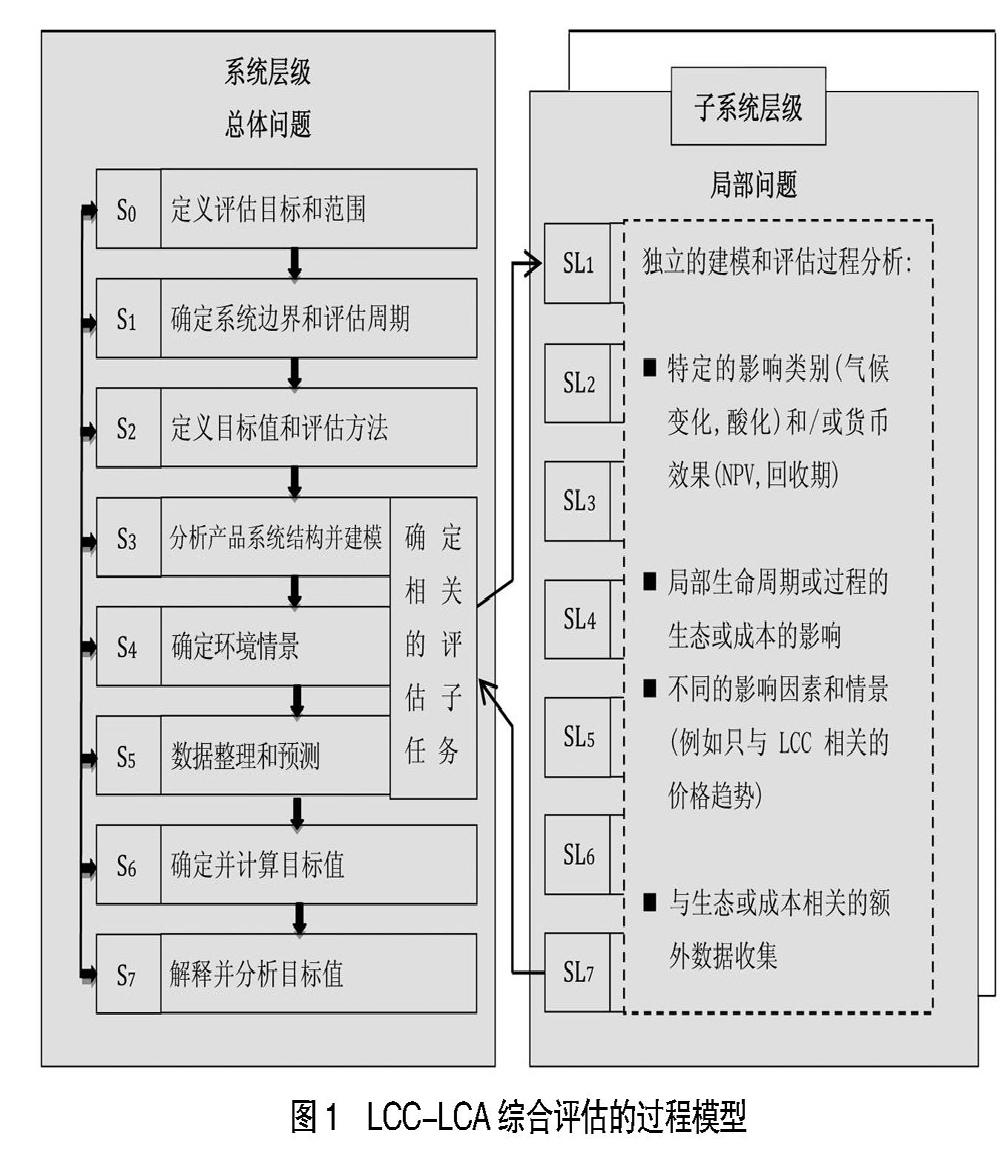
通过对二者在总体目标、数据基础和适用方法等方面相似性的梳理发现,对二者进行整合是可行的,因此首先对LCC和LCA进行了综合集成,并提出了一种过程模型。……
登录APP查看全文