大数据环境下信息系统审计规范制定与实施研究
2020-04-20裴东霞
全国流通经济 2020年5期
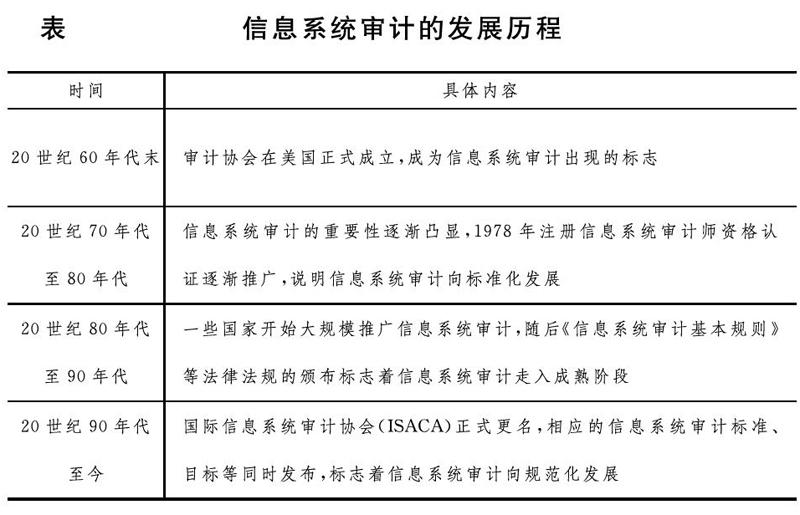
摘要:信息系统的广泛应用为审计工作带来了重要机遇,同时也推动了审计工作效率的提升。大数据技术的应用对信息系统审计效率、审计范围和流程优化都产生了积极影响,与此同时也带来了一定风险。本文对信息系统审计的发展历程、内容、目标和体系进行简要介绍后,指出了信息系统审计规范制定和实施过程中存在的问题,主要包括缺乏专门的审计规范制定机构、审计规范整合问题、复合型人才问题和审计规范实施的保障机制等,最后根据问题提出了相关对策。
关键词:大数据;信息系统审计;规范
中图分类号:F239.2文献识别码:A文章编号:
2096-3157(2020)05-0186-03
2015年,党的十八届五中全会提出,大数据上升为国家战略。随后,多次政府报告中都指出了大数据发展的重要意义,以及推进大数据发展的迫切任务。特别是在审计领域,如何应用大数据推进我国审计质量和水平的提升是一项重要议题。从我国审计的发展来看,信息系统审计与大数据技术具有紧密的关联性,信息系统审计在我国的发展年限并不长,各方面发展还需要进一步优化。因此,需要建立健全的信息系统审计规范体系,用于指导和规范信息系统审计主体及其相关行为。大数据环境下,信息系统审计规范制定与实施中还存在诸多不利因素,本文的研究目的在于通过分析不利因素,找到信息系统审计规范制定与实施的科学对策。
一、大数据技术对信息系统审计的影响
近年来,大数据技术在我国各个行业领域都具有广泛的应用,这主要由大数据技术本身的优势所决定。……
登录APP查看全文