收益现值法评估演艺版权资产的改进意见
2020-02-21张静
经济研究导刊 2020年36期
张静
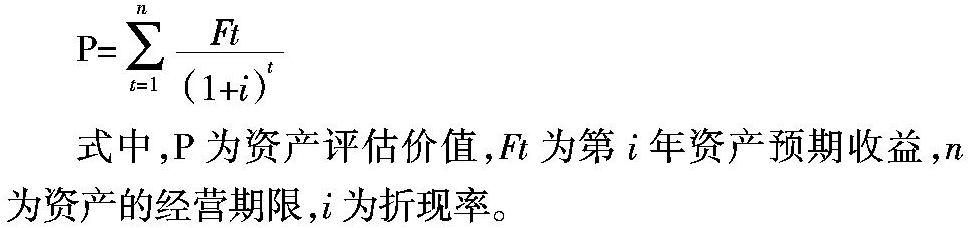
摘 要:由于演艺版权市场起步较晚不是很成熟,且版权的收益和成本可能不成正比的特殊性,现代对演艺版权资产价值计量多采用收益现值法。收益现值法是指以被评估企业演艺版权能够给企业带来的经济利益的现值作为演艺版权价值的评估方法。但收益现值法在评估演艺资产价值的时候仍存在局限性。首先,收益现值法的预期资产收益具有较大的不确定性。版权资产收益水平与演艺企业的管理、发展情况具有相关性。如果演艺企业管理水平较低,则很好的演艺版权资产项目也有可能提前报废。其次,折现率比较难确定。演艺版权资产具有垄断性和创造性等特征,没有稳定成熟的市场参照,给折现率的确定增加了难度。鉴于此,提出改善收益现值法评估演艺版权资产的有效建议,以期为收益现值法更好地应用于演艺版权资产的价值评估作出贡献。
关键词:收益现值法;演艺版权;价值评估
中图分类号:J892.4 文献标志码:A 文章编号:1673-291X(2020)36-0086-02
随着经济的发展,我国越来越重视版权的开发和保护。拥有高质量的版权是现代演艺版权单位所追求的,所以演艺版权单位对演艺版权资产的开发和管理也越来越重视。然而演艺版权资产的计量却不像实物资产那样容易。大多实物资产有比较成熟完善的流通市场,也形成了比较完善的价值计量方法。表演艺术企业中演艺版权的客体是各种音乐、戏剧、曲艺、舞蹈和杂技艺术作品以及对作品的表演,从演艺角度来讲,其相应的权利内容就是精神权利与广播权、信息网络传播权等经济权利,而收益现值法是评估演艺版权较好的一种方法。……
登录APP查看全文