“从人”定价标准下商业车险保费的多因子影响分析
——来自国内A保险公司保单数据的实证检验
2020-02-13陈若愚石洪波
晋中学院学报 2020年1期
关键词:模型
陈若愚,张 莹,石洪波
(1.安徽财经大学金融学院,安徽蚌埠233000;2.中央财经大学金融学院,北京100081)
随着保险知识的普及和保险意识的增强,越来越多的人们开始意识到保险对于人身安全和财产安全的重要性。截至2019年7月,我国当年度机动车辆保险原保费收入4 579亿元,已达到总财产险原保费收入7 672亿元的59.68%。除了交通管理部门强制要求的交强险以减轻交通事故带来的严重损失之外,车损险、意外险、盗抢险等商业车险产品的保费收入也在逐年递增(见图1)。
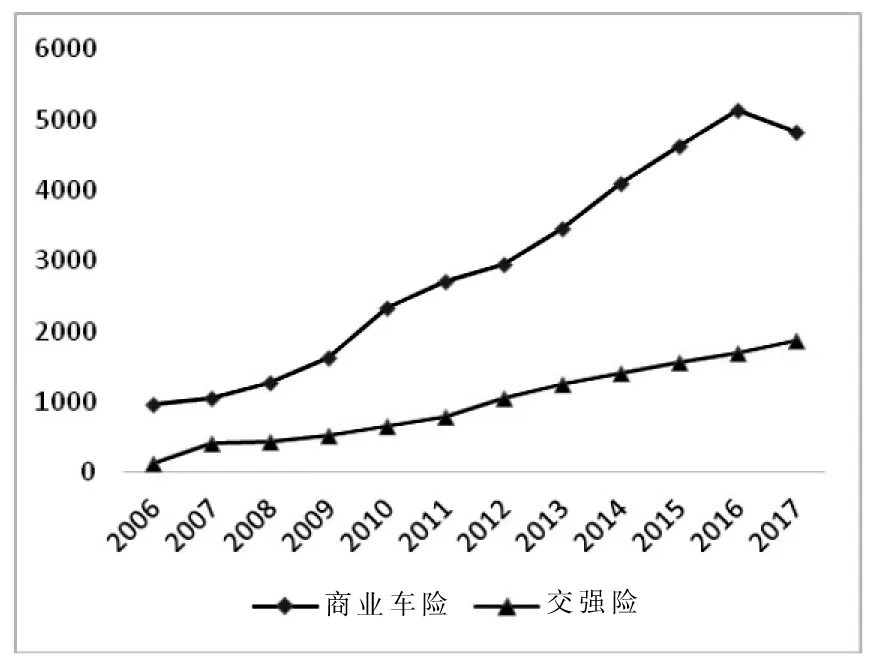
图1 交强险和商业车险纯保费收入
然而,根据银保监会数据公布,2018年我国机动车辆保险理赔纠纷投诉28 820件,占财产保险公司理赔纠纷投诉总量的74.20%。投诉主要反映保险机构承保时未充分说明保险义务、责任免除、定损金额、理赔时效等问题而引发的理赔争议。其中,很大的原因在于车险前端销售服务过程中的专业性匮乏,更有甚者,保险业务员对于客户风险等级及承受能力的定位模糊,反而以变相的车险回扣作为物质利诱条件,为客户推荐高费用的保险产品,一味追求保单成交量以达到业绩目标,漠视车险产品风险保障职能的本质。因此,为保证潜在车险客户更加详细地了解保费定价的影响因素,以选择出适合自身的车险产品,避免出现销售误导情况,减少不必要的保险合同理赔纠纷,同时为便于保险代理人在简要了解客户实际情况之后,客观定位客户人群并为其选择合适的车险产品,从而提高服务质量,促进车险行业正本清源,探讨商业车险保费大小与各影响因素间的定量关系并给出相关建议是很有必要的。……
登录APP查看全文