新收入准则在网络安全服务行业中的应用研究
2019-10-21庞桂秀
理财·财经版 2019年12期
庞桂秀
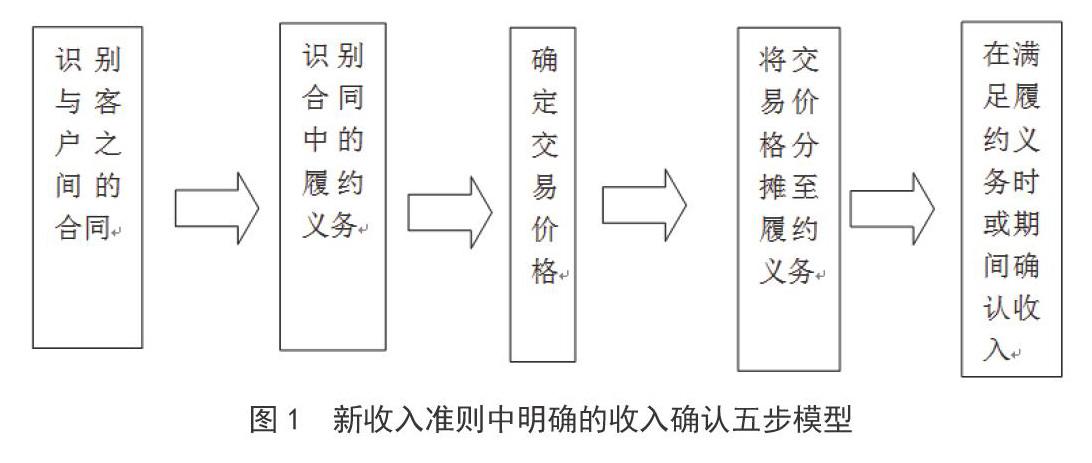
摘 要:2018年1月1日起施行的《企业会计准则第14号——收入》在原有收入准则实施的基础上,参照IFRS进行了较大幅度的修改,充分体现了我国会计准则与国际通行会计准则的趋同性。与原来的收入准则不同,新收入准则为收入和建造合同制定了五步法模型,为收入和建造合同的统一提供了规范性指导。同时,新收入准则在收入确认方面进行了更加深入、细致的说明,为收入准则的科学适用提供了强有力的支持。对网络安全服务行业来说,新收入准则的影响是深刻且长远的,并且对行业内企业的收入准则适用情况和能力提出了更高的要求与挑战。基于此,有必要对新收入准则下网络安全服务行业的具体应用进行针对性的分析研究,为相关行业的发展提供更加详尽的信息参考,以促进新收入准则在网络安全服务企业中的有效适用。本文在介绍新收入准则改进内容的基础上,就新准则在网络安全服务行业发展中的具体适用进行相应的分析说明,以明确新收入准则对网络安全服务行业发展的影响。
关键词:新收入准则;网络安全服务行业;行业适用;企业对策
一、引言
2014年5月,《国际财务报告准则第15号——客户合同产生的收入》《会计准则更新第2014-09号:客户合同产生的收入》先后发布,这两部具有国际性的收入准则为建立统一的收入确认标准和框架奠定了规则基础。为更好地适应修订后的国际收入准则,我国结合新的收入准则的规定以及行业发展的实际情况,对国内原有的收入准则进行了相应的调整和完善,形成了新的收入准则——《企业会计准则第14号——收入》。……
登录APP查看全文