新税法下企业所得税筹划方法之讨论
2019-09-12吴赵梅
吴赵梅
(浙江省诸暨市职业教育中心,浙江 诸暨 311800)
一、所得税纳税筹划的基本途径
企业应纳所得税额=应纳税所得额×所得税税率,因此,所得税费用的大小由两个因素构成,其降低税额可以从两方面采取措施,即降低应纳税所得额和税率。而应纳所得税额取决于企业的收入和扣除项目两大要素,因此可以从以下几个方面着手考虑。
途径一:利用所得税会计政策筹划降低计税依据,如合理选择存货计价、固定资产折旧、坏账损失税收规定的方法。
途径二:利用准予扣除项目筹划降低计税依据,如合理分摊工资薪金支出、利息支出、公益、救济性捐赠支出、业务招待费支出、广告、宣传费支出。
途径三:合理利用亏损弥补
途径四:利用税率
二、所得税纳税筹划的各种方法
(一)会计政策中所得税税收筹划
1.存货计价的选择
税法规定,纳税人对存货的核算,应当以历史成本核算;各项存货的发出或领用的成本计价方法,可以采用个别计价法、先进先出法、加权平均法。
例1.某企业2017年度12月份共销售A商品4100件,销售收入500万元,假设除营业成本外的费用总额为150万元。适用所得税税率25%。存货的收、发、存情况如下:
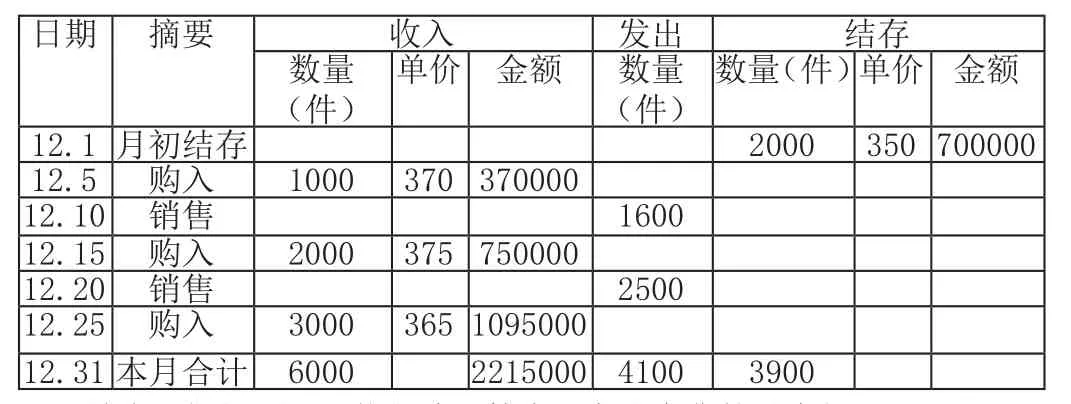
数量(件)单价 金额12.1月初结存 2000 350 700000 12.5 购入 1000 370 370000 12.10 销售 1600 12.15 购入 2000 375 750000 12.20 销售 2500 12.25 购入 3000 365 1095000 12.31本月合计 6000 2215000 4100 3900单价 金额 数量(件)日期 摘要 收入 发出 结存数量(件)
首先,根据不同计价方法计算本月发出存货的成本如下;
先进先出法下存货发出成本为:
1600×350+400×350+1000×370+1100×375=148.25(万元)
加权平均法下存货发出成本为:
4100×[(700000+2215000)÷(2000+6000)]=149.39(万元)
从上例中可以看出,采用不同的存货计价方法会产生不同的存货成本,即主营业务成本,从而影响应纳税所得额。……
