武汉、南京和成都上市公司审计状况比较研究
2019-09-10杨波蔡万里
中国内部审计 2019年7期
杨波 蔡万里
[摘要]信息披露是证券市场监管的重点,高质量的信息披露离不开高质量的审计。研究上市公司的审计状况有助于监管机构更好地监督上市公司的信息披露。本文主要对武汉、南京和成都上市公司2017年财务报表审计和内部控制审计两个方面的审计状况进行了比较研究。
[关键词]上市公司 审计 内部审计 比较研究
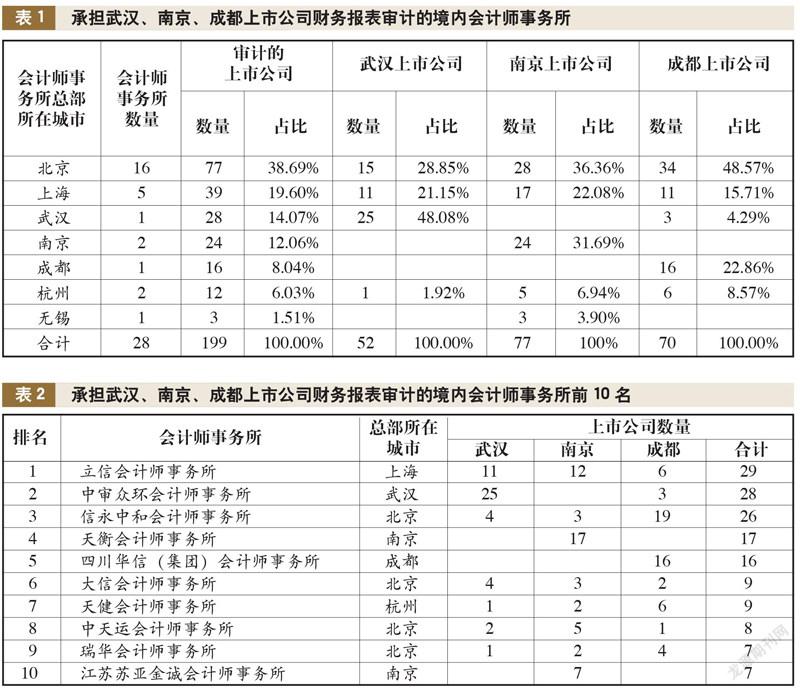
截至2017年12月31日,武汉有52家上市公司,南京有77家上市公司,成都有70家上市公司。本文之所以选择对武汉、南京和成都上市公司2017年的审计状况进行比较研究,一是因为武汉、南京和成都分别位于我国中部、东部和西部地区,具有较好的区域代表性;二是三城市都是所在省的省会城市,而且都是副省级城市,行政级别相同;三是这几个城市的国民经济和社会发展水平差别不大,基本上属于同一层次。上市公司包括在上海证券交易所和深圳证券交易所上市的公司,以公司注册地址作为界定公司归属城市的标准。文中所有数据来源均根据上市公司2017年年报整理。
一、财务报表审计状况的比较
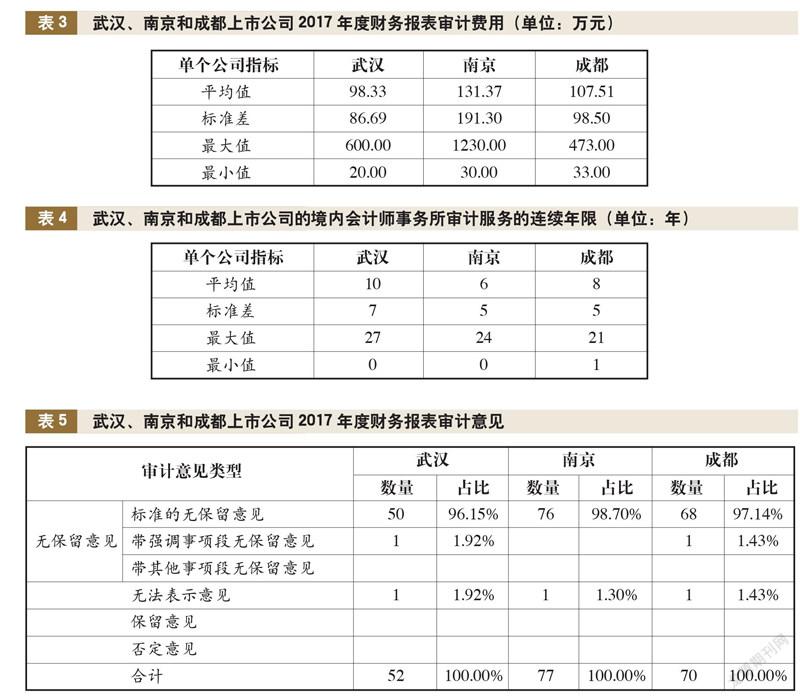
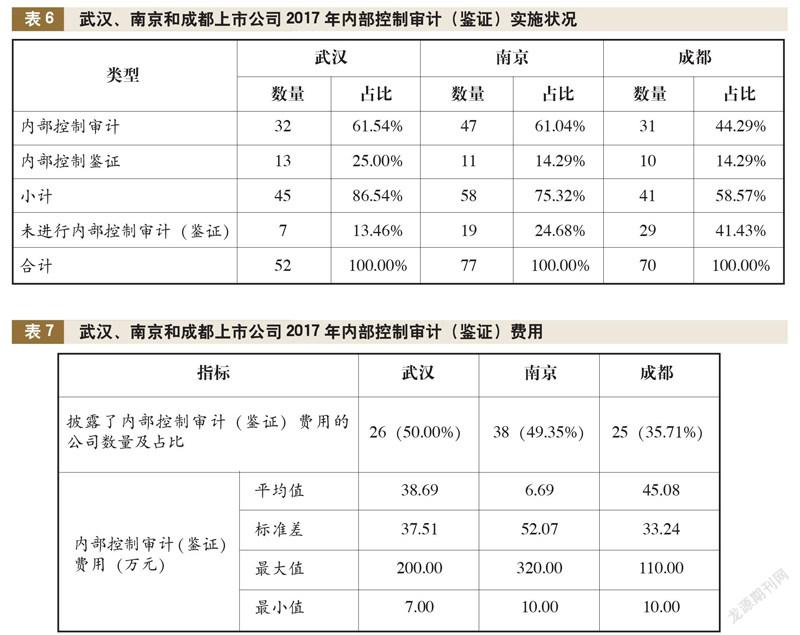
主要从会计师事务所、财务报表审计费用、境内会计师事务所审计服务的连续年限、财务报表审计意见四个方面对武汉、南京和成都上市公司2017年度财务报表审计状况进行比较分析。
(一)会计师事务所
武汉、南京和成都绝大部分上市公司只聘请了境内会计师事务所进行2017年度财务报表审计。聘请境外会计师事务所进行财务报表审计的上市公司包括:武汉市两家(长江证券和宏发股份)、南京市三家、成都市两家。……
登录APP查看全文