广东移动审计信息化平台建设实践探索
2019-09-10黄康强卓文婉黄邦夏兼收并蓄VARIETY
中国内部审计 2019年7期
黄康强 卓文婉 黄邦夏 兼收并蓄 VARIETY
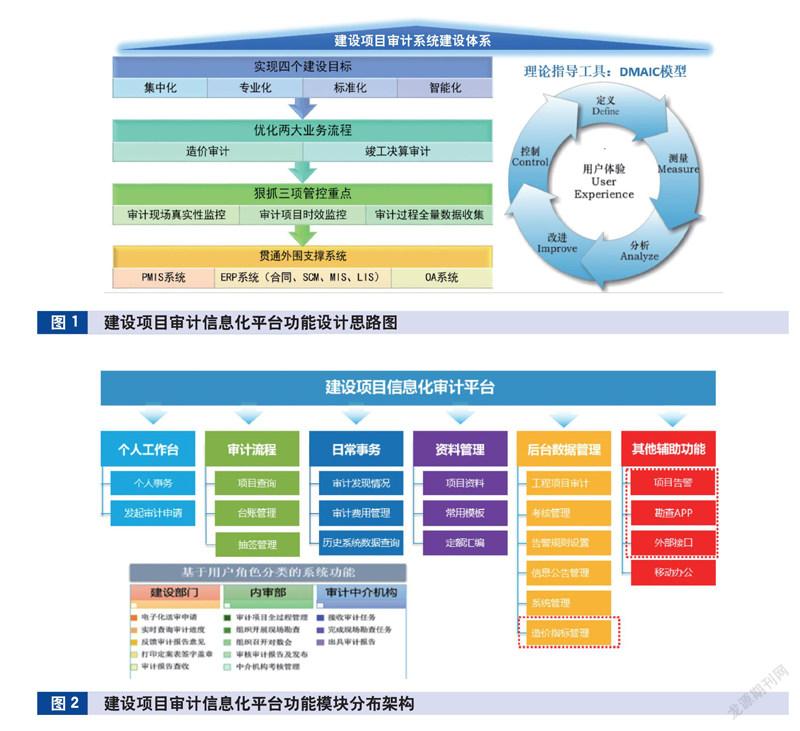
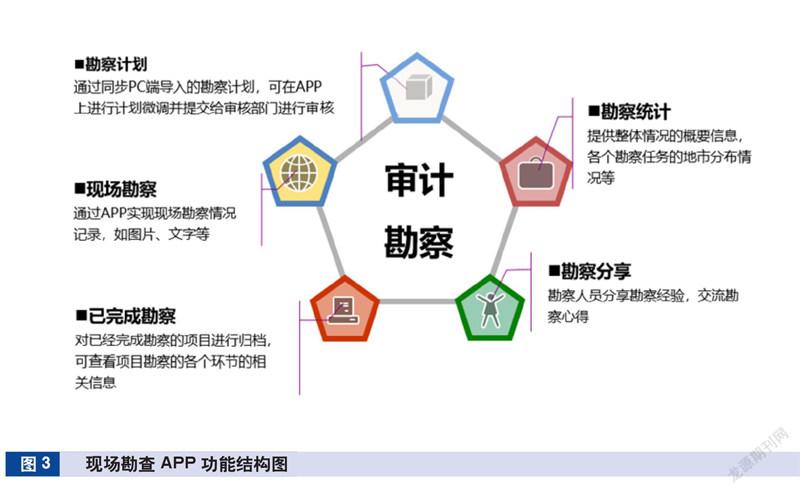
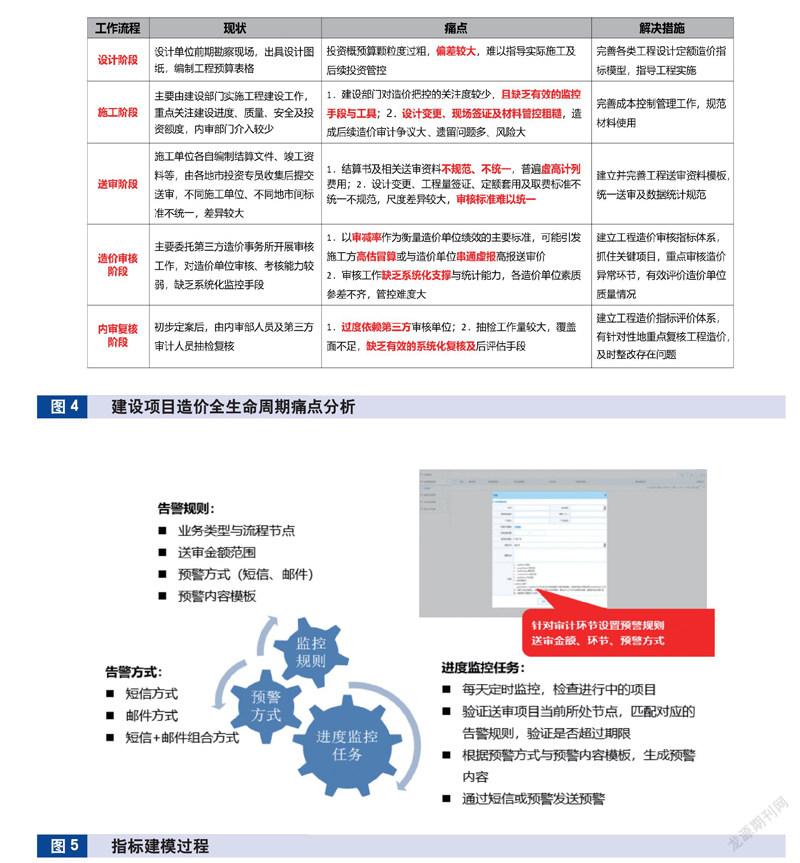
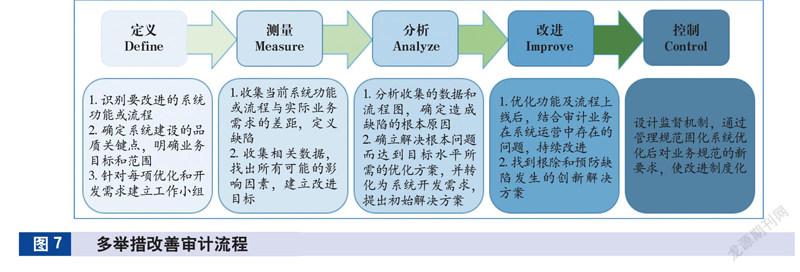
[摘要]审计信息化是适应企业信息化发展需求、实现内部审计转型发展的必由之路。本文从广东移动信息化平台构建的成功案例入手,重点介绍了基于DMALC模型的系统架构及勘查APP、造价指标体系、对外耦合接口等功能模块的应用,深入探究审计信息化的有效方法和途径,并在此基础上辩证思考审计信息化存在的问题,提出相应对策。
[关键词]审计信息化 DMALC模型 勘查APP 造价指标
随着IT技术的突飞猛进和企业面临信息环境日趋复杂,传统的审计方法已无法满足企业内部审计需求。与此同时,应运而生的审计信息化给内部审计工作带来了新的思路和生机。审计信息化能有效提升审计工作的规范化、标准化、精确化水平,极大地促进新时期审计理念、审计方法、审计模式的转变。但目前国内许多学者更偏重于对审计信息化优势、特点以及未来趋势的分析研究,相关文献综述也只停留于理论框架层面,前瞻性不足,且缺乏案例与实证。因此,立足新时期企业信息化环境的复杂变化,构建企业内部信息化系统平台,实现内部审计标准化、精细化管理,并在实践基础上进一步探讨审计信息化改进的有效方法和路径,已成为目前企业内部审计工作面临的挑战和亟需解决的重要难题。现以广东移动建设项目审计信息化系统平台的成功实践为例,进行相关剖析。
一、平台建设背景
广东移动建设项目审计工作存在以下显著特点:一是项目数量多、涉及金额大,每年送审数量超过1.8万单,涉及金额超过30亿元;二是审计工作流程长、环节多,且时效标准要求高;三是送审资料要求高,纸质文件数量庞大。……
登录APP查看全文