委托代理视角下电子商务税收征管模式的契约式设计
2019-07-30王凤飞
河北经贸大学学报 2019年4期
摘要:随着互联网技术和金融创新的快速发展,电子商务作为经济发展的新引擎,迅速渗透到社会生活的每一个部分。同时电子商务交易模式的虚拟性等网络特征,对我国现行的税收制度、税收原则乃至开征的税种都提出了严峻挑战,加大了政府监管和税款征收的难度。结合电子商务一系列的数字化特点,实质透视电子商务涉税的争议性问题,通过运用委托代理理論对电子商务税收征管模式进行契约式设计,规范电商经营主体的经济行为,从而为我国的税收征管改革、税收治理能力提升等方面提出可行性举措。
关键词:电子商务;税收征管;委托代理理论;政府监管;网络交易
中图分类号:F812.42 文献标识码:A 文章编号:1007-2101(2019)04-0050-07
一、问题提出
在信息多元化的今天,基于电子商务数字化、无形化、虚拟性、覆盖面广、不受时空限制等网络特点,消费者通过网上购物和网上支付,足不出户地了解世界各地商品信息,享受便捷购物和优质服务;生产者利用电子商务平台在物流、销售、财务等方面有了极大地便利性。“互联网+”时代电子商务的飞速发展彻底颠覆了社会原有的消费习惯和支付方式,也改变了生产者的生产运营模式。
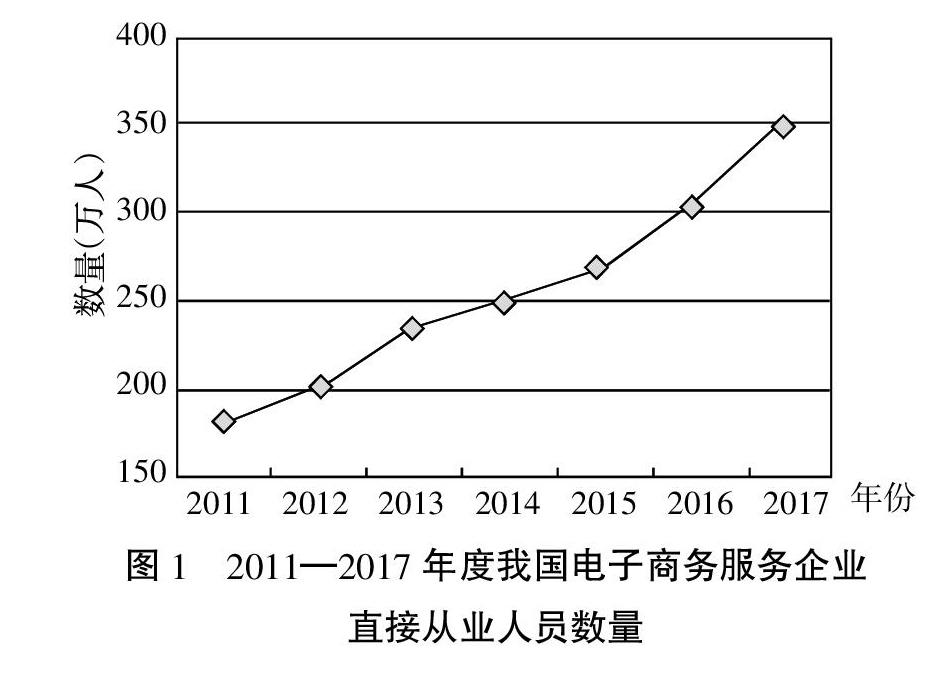
据国家统计局电子商务交易平台调查显示,2018年全国电子商务交易额突破37万亿元人民币大关,而且还在一定程度上解决了社会就业难题(见图1)。不容置否,电子商务虚拟性、隐蔽性、无国界性和无地域性等数字化特征,也……
登录APP查看全文