巨星科技11亿元并购效果难显 标的公司多项财务数据存疑
2019-07-13周月明
证券市场红周刊 2019年26期
周月明
A股市场中,上市公司并购目的有多种多样,既有因自身业务经营不好而跨界转型谋求新发展的,也有为市值管理谋求更大市场占有率而在同行业中以“大吃小”的,然而像巨星科技这样参与收购目的只是为了借标的公司的销售渠道来销售自己的产品的却是不多见的。也或因巨星科技实施并购的目的与众不同,监管层为此连续下发了两次问询函,问询的重点均集中在并购之后如何协同发展上。
并购方案披露,上市公司出资11亿元通过专为本次交易设立的持股平台中策海潮对中策橡胶的12.91%股权实施现金方式收购。通过本次交易,交易双方将在市场渠道方面建立深度合作,进一步扩大在汽车后市场领域的产品布局,更好地为客户提供汽车修理及养护的一体化服务。需要注意的是,巨星科技主营业务是生产五金产品,而中策橡胶却是生产橡胶轮胎的,两者之间的主营业务似乎八杆子打不到一起。但不管如何,并购方案还是出炉了。
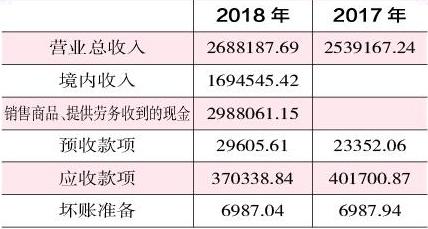
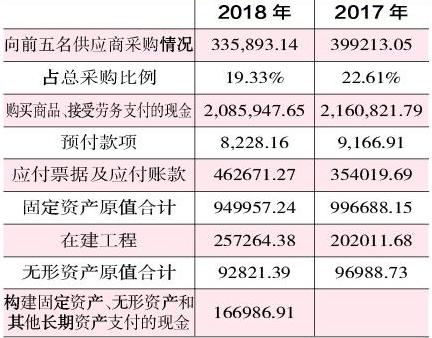
在这场并购中,传统生产企业中策橡胶的100%股权评估值高达123亿元,增值率虽然仅有89%,但增值金额却高达58亿元,如果说中策橡胶真的是一家非常优秀的企业,89%的增值率也是可以接受的,但是《红周刊》记者核算中策橡胶财务数据后发现,该公司的财务数据真实性是存在一定疑点的,进而让人对其高达123亿元的资产评估值是否合理有所怀疑。
“显著协同效应”说法让人质疑
从并购草案披露的信息来看,此次并购的主角并非只有巨星科技一家,参与并购的还有巨星科技的所属母公司集团巨星集团以及巨星科技实控人仇建平旗下的杭州海潮及旗下另一上市公司杭叉集团。……
登录APP查看全文