基于逐步回归的稳健估计和异常值检测
2019-01-18成丽波
沈阳师范大学学报(自然科学版) 2018年6期
崔 乐, 吴 迪, 成丽波
(长春理工大学 理学院, 长春 130022)
0 引 言
近年来,异常值检测一直是统计诊断中一个比较活跃的研究课题。在实际生活中,由于种种原因不能够和其他数据一起用于多元统计的线性回归模型中的值,称为异常值。换句话说,参数估计、模型构建及预测都会受到异常值的影响,因此,这篇文章主要研究的是基于逐步回归的稳健估计和异常值的检测。
比较常见的统计量有残差、学生化残差、Cook距离以及W-K统计量等。残差和学生化残差[1-3]都可以用来检测异常值,但是残差没有考虑到异方差性,而学生化残差考虑到了这一点,因此用学生化残差检测异常值比用普通残差更有效。而Cook距离和W-K统计量[4-6]仅可以判断出数据是否有强影响点,但是异常点和强影响点之间没有必然的关系,即异常点不一定是强影响点,强影响点也不一定是异常点。
本文基于逐步回归模型,从残差平方和的角度出发,研究出检测异常值的方法,并估计异常值的大小。通过与传统方法的比较,验证该方法的有效性。
1 逐步回归
在多元线性回归模型中,自变量的选择实质上就是模型的选择。现设一切可供选择的变量是t个,它们组成的回归模型称为全模型(记m=t+1),在获得n组观测数据后,有模型
其中:Y是n×1的观测值,β是m×1未知参数向量,X是n×m结构矩阵,并假定X的秩为m。
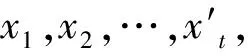
β=(βp,βq)′,X=(Xp⋮Xq)
下面从不同的角度给出自变量选择的准则[7]。
准则1 平均残差平方和达到最小
准则2CP统计量达到最小
该准则是由……
登录APP查看全文