CEO离继任者特征对会计信息可比性的影响研究
2019-01-13于辰欣石蕊秋牛慧文
中国市场 2019年32期
于辰欣 石蕊秋 牛慧文
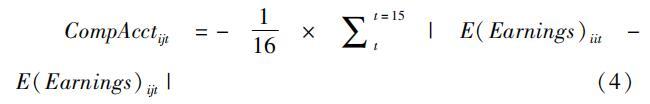

[摘 要] 提高会计信息可比性可以加强会计信息质量,帮助投资者做出理性决策。文章以2013—2016年我国沪深A股上市公司为研究对象,考察CEO离继任者特征与会计信息可比性的关系。结果显示,CEO变更将使会计信息可比性降低;就前任CEO卸任方式来看,强制卸任对可比性的降低程度更高;从继任CEO来源来看,来源于外部比来源于内部对可比性的影响程度更高;此外,前任CEO任职年限越长,CEO变更对会计信息可比性的降低程度越大。
[关键词] CEO变更;会计信息可比性;CEO强制卸任;高管任期
[DOI]10.13939/j.cnki.zgsc.2019.32.138
1 引言
会计信息质量是企业财务报告价值的衡量标准,其中很重要的一条就是信息的可比性。只有会計信息可比,信息使用者才能通过直接比对财务数据,就认识到数据背后涵盖的经济现象,从而做出有效决策。因此,研究有哪些要素会对会计信息可比性产生影响十分有价值。
前人的研究集中在会计准则的制定选择方面,然而即使会计准则相同,准则实施的动机和力度也会对会计信息可比性造成很大影响,而这与会计准则的直接执行主体——CEO的行为密切相关。上市公司CEO更换易导致CEO动机更改,进而使CEO施行准则的力度产生变化,干扰会计信息可比性。文章假定所有企业都执行相同会计准则,集中探索CEO离继任者特征与会计信息可比性的关系。
文章以2013—2016年沪深A股上市公司作为样本,参考De Franco(2011)计算可比性的方法,实证探究CEO离继任者的特征对会计信息可比性的影响机制。……
登录APP查看全文