商誉减值、经济因素与盈余管理
2019-01-13张雪莹陈思瑜张美玲
中国市场 2019年32期
张雪莹 陈思瑜 张美玲
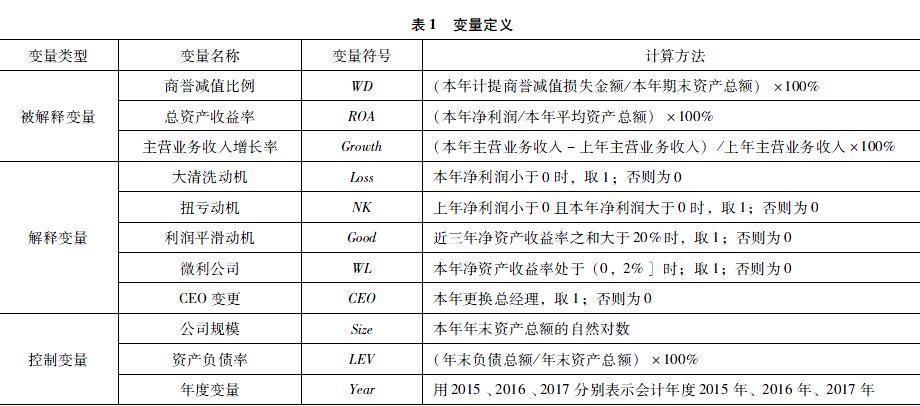
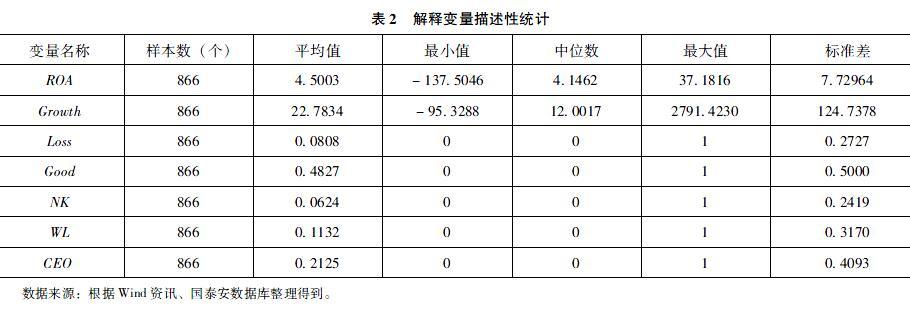
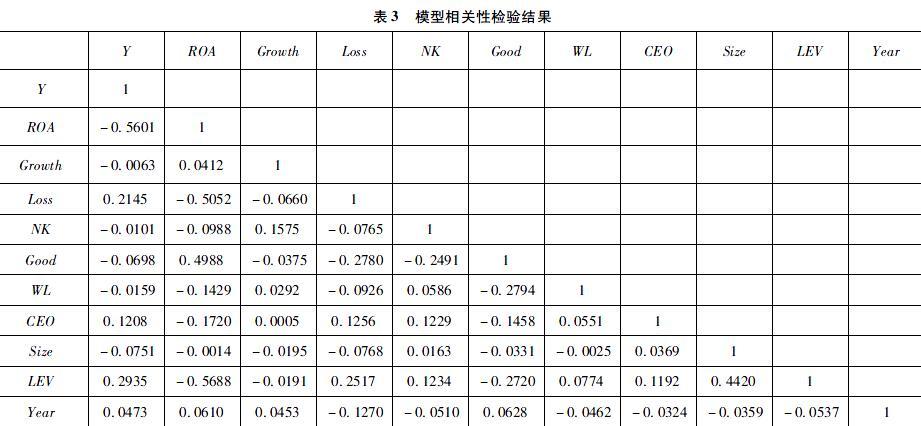
[摘要]文章以2015—2017年沪市A股制造业上市公司为研究对象,运用实证分析方法,通过建立OLS模型,实证检验经济因素和盈余管理因素对上市公司确认商誉减值的影响。研究发现,总资产收益率与商誉减值计提比例呈显著负相关关系,这说明经济因素显著影响上市公司确认商誉减值。利润平滑、CEO变更动机与商誉减值计提比例显著正相关,微利动机与商誉减值计提比例显著负相关,这表明上市公司计提商誉减值损失存在盈余管理动机。与现有盈余管理研究结论不同是,文章发现上市公司并不存在利用商誉减值进行“大清洗”的动机。
[关键词]商誉减值;盈余管理;经济因素
[DOI] 10.13939/j.cnki.zgsc.2019.29
1 引言
近年来,我国上市公司并购活动日益频繁,在并购交易中产生了大量合并商誉。合并商誉总值逐年快速增加,确认商誉的公司数量及平均确认商誉金额也呈逐年上升趋势。与此同时,计提商誉减值损失的公司数量和金额也在逐年增加。商誉减值计提金额波动剧烈,个别公司计提金额巨大。并购频繁的上市公司及其金额巨大的商誉规模引发了外界对于商誉泡沫和商誉减值的担忧。
我国关于资产减值准备计提和转回的准则经历了巨大的变化。于2006年颁布的《企业会计准则第8号——资产减值》规定禁止转回已计提的长期资产减值准备。根据国际会计惯例,商誉的不可辨认性使商誉从无形资产中分离出来,独立确认为一项资产。并且商誉确认后在持有期间不再摊销,但要求企业至少每年年度终了进行减值测试。……
登录APP查看全文