新金融工具准则对银行业的影响
2018-12-19任梦杰曾刚
银行家 2018年12期
任梦杰 曾刚

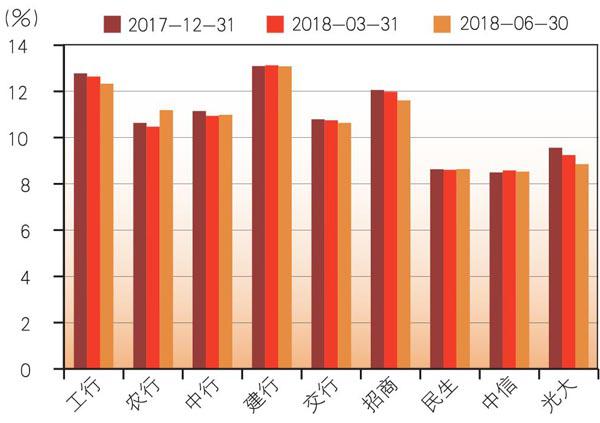
随着新金融工具准则在国际范围内和我国“A+H”股上市企业的同步实施,新准则的影响已初现端倪,其對金融机构的影响更为显著。在我国金融体系中,由于银行业占主导地位,本文以我国“A+H”股上市银行为例,分析新金融工具准则实施前后其财务报表层面的主要变化,进而探析新准则对银行业经营管理可能带来的影响,并提出相关对策建议。
引言
《国际财务报告准则第9号——金融工具》(IFRS9)已于2018年1月1日起生效,我国财政部于2017年3月和5月颁布的四项金融工具具体准则,与国际金融工具准则实现了实质性趋同,要求我国在境外上市以及在境内境外同时上市的企业于2018年1月1日起实施,境内上市企业于2019年1月1日起实施,其他企业于2021年1月1日起实施,并允许提前执行新准则。
此次新准则的推出主要基于2008年国际金融危机后社会各界对金融工具准则的诸多诟病,为缓解金融系统的“顺周期性”,降低金融工具准则的主观性和复杂性,制定机构在长达六年的努力、多次征求意见和反复修订之后,于2014年颁布了最终版的国际金融工具准则。新准则改变了金融工具分类的思路和方法,调整了相关金融工具的计量方式,引入了预期信用损失模型,完全取代了原有的已发生损失模型,很多变化是本质性的,其对金融机构带来的影响也是巨大的。
新金融工具准则对上市银行的影响
对金融资产分类的影响
旧准则要求企业根据管理层的持有意图和能力将金融资产分类四类:以公允价值计量且其变动计入当前损益的金融资产、贷款和应收款项、持有至到期投资和可供出售金融资产。……
登录APP查看全文