浅析营改增对广告业盈利及税收缴纳的影响
2018-09-10李洪彬
中国商论 2018年4期
李洪彬
摘 要:虽然税制政策改革的目的在于降低企业税负和扶持广告产业的发展,但2011年11月16日实施“营改增”税收改革试点政策以来,税制政策改革或多或少给广告企业带来了一定的负面影响。本文以上市企业——省广股份和思美传媒为例,针对“营改增”税制政策改革对企业产生的具体影响,提出相应的解决思路。
关键词:营改增 广告企业 影响 思路
中图分类号:F275 文献标识码:A 文章编号:2096-0298(2018)02(a)-170-02
在“营改增”政策实施之前,我国流转环节的税制结构为以增值税为主体,消费税、营业税彼此配合的流转税体系。虽然从整体上来讲,“营改增”税制改革的目的是结构性减税,但就广告行业来说,“营改增”税制改革对广告行业所涉企业带来了不同程度的负面影响,在开展业务时或多或少会给广告企业增加负担。
本文以上市企业广东省广告集团股份有限公司(以下简称“省广股份”)和思美传媒股份有限公司(以下简称“思美传媒”)为例,对其2010年至2016年的经营业务和纳税数据进行汇总、分析,阐述“营改增”对广告企业经营及纳税的影响,并提出相应的解决思路。
1 “营改增”对广告企业经营及纳税的影响分析
1.1 案例介绍
1.1.1 省广股份
省广股份系一家拥有全产业链服务能力的营销传播集团,涉及品牌营销、数字营销、媒介营销、内容营销、场景营销、自有媒体等领域。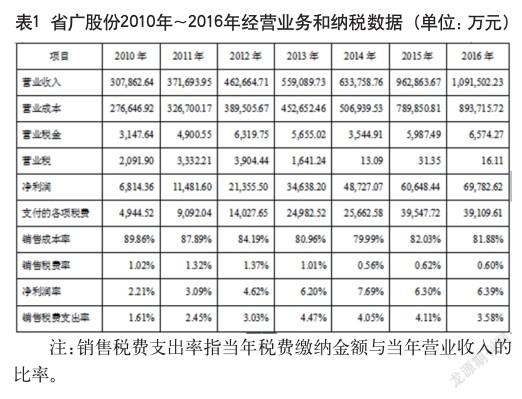
从表1可知,2010年~2016年,省广股份的经营收入由307,863万元增长至1,091,502万元,年均复合增长率为23.48%,销售毛利率由10.14%增长至18.12%;缴纳的税费由4,945万元增长至39,110万元,年均复合增长率为41.15%,销售税费支出率由1.61%增长至3.58%。……
登录APP查看全文
