新一轮财税体制改革:中央和地方关系再磨合
2018-09-03赵一苇贺斌姜璇
新城乡 2018年8期
关键词:改革
赵一苇 贺斌 姜璇
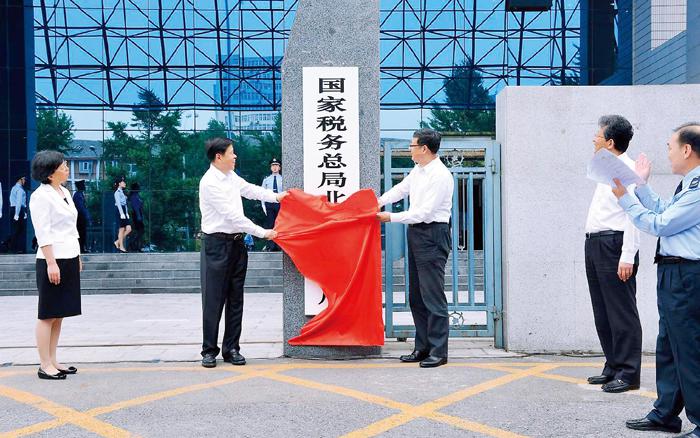
统一后的税务机构,既要保障中央的财税收入,又要积极引导地方经济发展。
中国的财税改革史上,几乎每一次税收征管的改革,都是一次中央和地方财权的博弈。
“如果说税制改革是机械变化,各个零件安好,能够灵活运转就行,那么财政改革就是化学变化,收支平衡是第一位的,收入的增减反在其次。”中国财税博物馆首任馆长、原浙江省财政厅厅长兼地税局局长翁礼华用一个生动的比方,解释了财政和税制改革的关联和异同。
近几年,全国人大财经委员会副主任委员、国家发改委原副主任彭森在全国人大财经委工作的会上几乎每年都提税改的问题。他认为,应该加快推进中央和地方事权财权的划分,特别是转移支付制度亟须改革。
中央与地方的艰难谈判
在1949年到1979年的30年间,中国的财政体制总体上实行“统收统支”的体制,辅有短期实行过的收支挂钩和收入分成型的财政体制。这种财政体制将全国的绝大部分财力集中在中央,由中央统一核拨各级政府的开支。
自上世纪80年代改革开放之后,农村联产承包责任制的兴起推动财政上实行“分灶吃饭”的财政体制改革,开始实行包干制。税收由地方负责征缴,超过收入基数的增量部分,按一定比例上缴中央财政。
大包干体制对激发地方和企业的活力发挥过一定的积极作用。但是,中央对地方的各类包干体制,实际结果是“包死了”中央财政。富裕地区有税源但不愿多收,因为如果多收,超过部分就要与中央分成。……
登录APP查看全文
