反向购买的通俗解析
2018-08-22王建波
财会学习 2018年20期
王建波
摘要:会计是现实经济活动的反映,与高等数学、哲学这些高度抽象的学科相比,属于简单比较具体的学科。这里对全盘引进西方的反向购买,按照中国人的学习和思维习惯进行解析,使中国人轻松学习反向购买。
关键词:反向购买;解析;会计处理
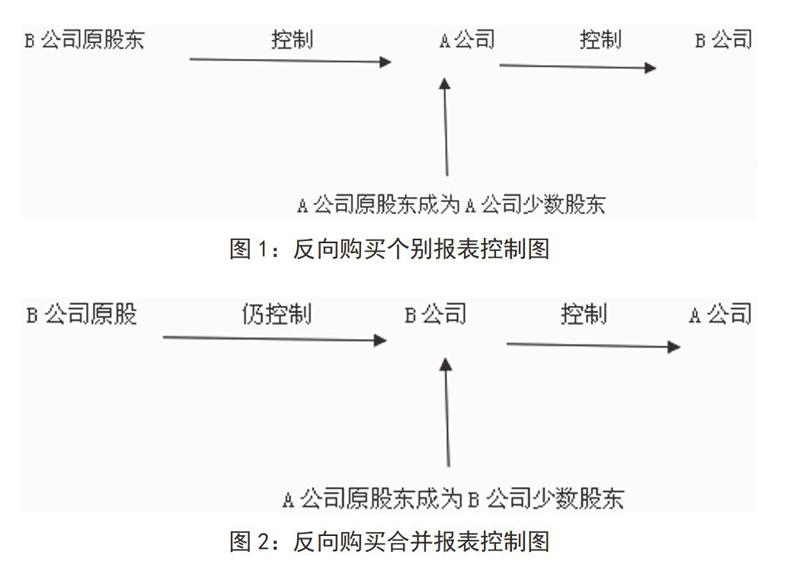
反向购买中其实共有四个角色:上市小公司A、上市小公司原股东、非上市大公司B、非上市大公司原股东。B公司是资产优良、经济效益较好的非上市公司,资产规模、盈利情况远比上市小A公司好,于是A公司原股东与B公司原股东达成协议,并经相关政府部门批准,A公司发行自身普通股股票(份数已超过原来的股数)给B公司原股东,B公司原股东获得超过A公司一半的股份,于是B公司原股东控制于A公司,A公司又控制了B公司,(A公司获得超过B公司一半的股份)。关系如图1:
虽然A公司原股东在合并后成为A公司少数股东,但因A公司控制了B公司,所以他也分享了B公司的权益。
下面是中华会计网校《经典题解》上一道反向购买的题(节选):
A上市公司于2016年3月31日通过定向增发本公司普通股对B公司进行合并,取得B公司80%的股权。假定不考虑所得税影响,该项业务的有关资料如下。
⑴2016年3月31日,A公司通过定向增发本公司普通股,以2股换1股的比例自B公司原股东C公司处取得了B公司80%的股权。A公司共发行了2000万股普通股以取得B公司1000万股普通股。
⑵A公司普通股在2016年3月31日的公允价值为每股18元,B公司普通股当日的公允价值为每股36元。……
登录APP查看全文
