存款保险制度、规模偏好与存款人市场约束
2018-08-22余红
中国集体经济 2018年20期
余红
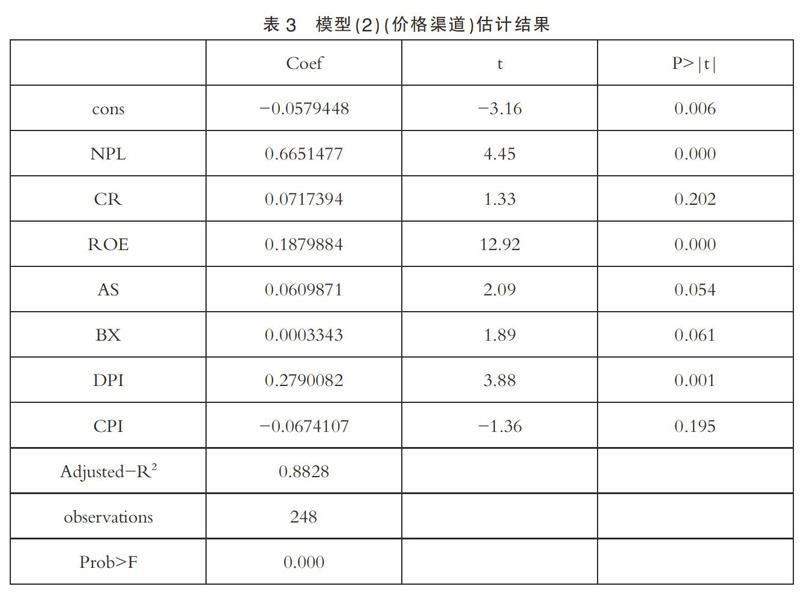
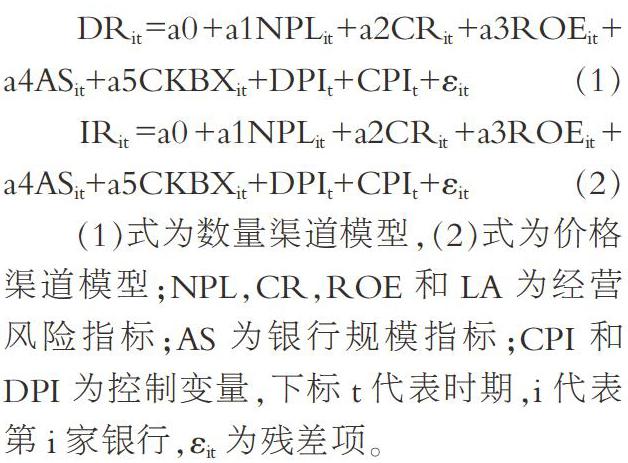
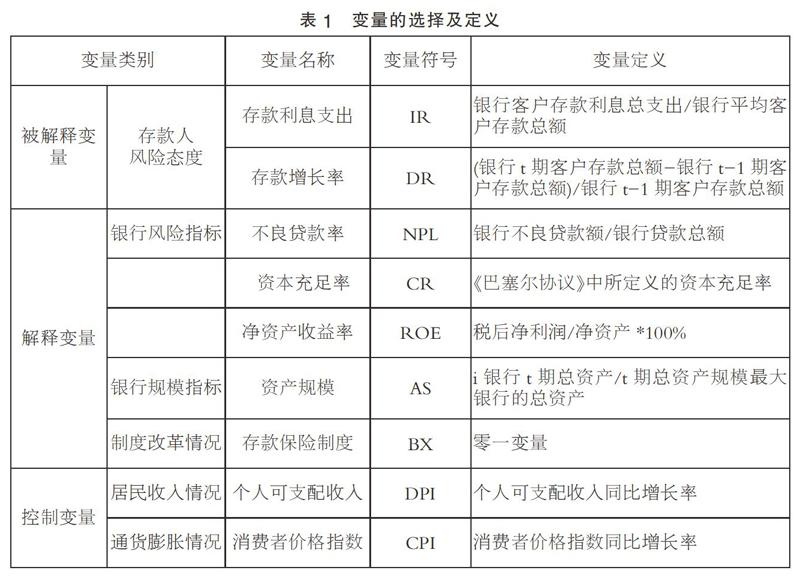
摘要:以上市商业银行为研究对象,选取2013年第二季度至2017年第一季度的数据作为样本,以2015年5月为分界点,从数量约束和价格约束两方面进一步探索存款保险制度改革、银行规模、银行自身风险对存款人风险偏好的影响。结果表明:以不良贷款率作为风险指标时,存款人具有明显的风险意识,价格渠道对银行风险一直保持着相当高的敏感性;数量渠道更易受“大而不倒”政策的影响,数量约束效果不明显;存款保险制度改革对存款人市场约束具有积极影响,且通过价格渠道实现。
关键词:存款保险制度;规模偏好;存款人市场约束;上市商业银行
一、引言
市场约束作为《新巴塞尔协议》中银行监管的“三大支柱”之一,有效地发挥其作用将有助于我国银行业的稳定、健康发展。2015年以前,我国以国有银行为主导的银行体系享受着政府的行政保护,“隐性存款保险”的存在导致银行业整体资产质量不高,一旦银行因经营不善破产倒闭时,存款人的利益也会得到保障,这种方式不仅加大了政府的财政负担,还导致存款人缺乏应有的风险意识。同时,存款人对银行往往存在着显著的“规模偏好”,有着“大而不倒”的政策预期。这些现象均表明存款人的市场约束作用并未得到有效发挥。2015年5月后,我国宣布正式建立显性存款保险制度,这一制度实施迄今已有两年,其对于我国存款人市场约束作用的发挥是否起到了积极作用,是值得我们关注的现实问题。……
登录APP查看全文