工商银行A股股票虚拟BS期权定价与最优Delta对冲的构造
2018-08-22刘光远
中国集体经济 2018年23期
刘光远
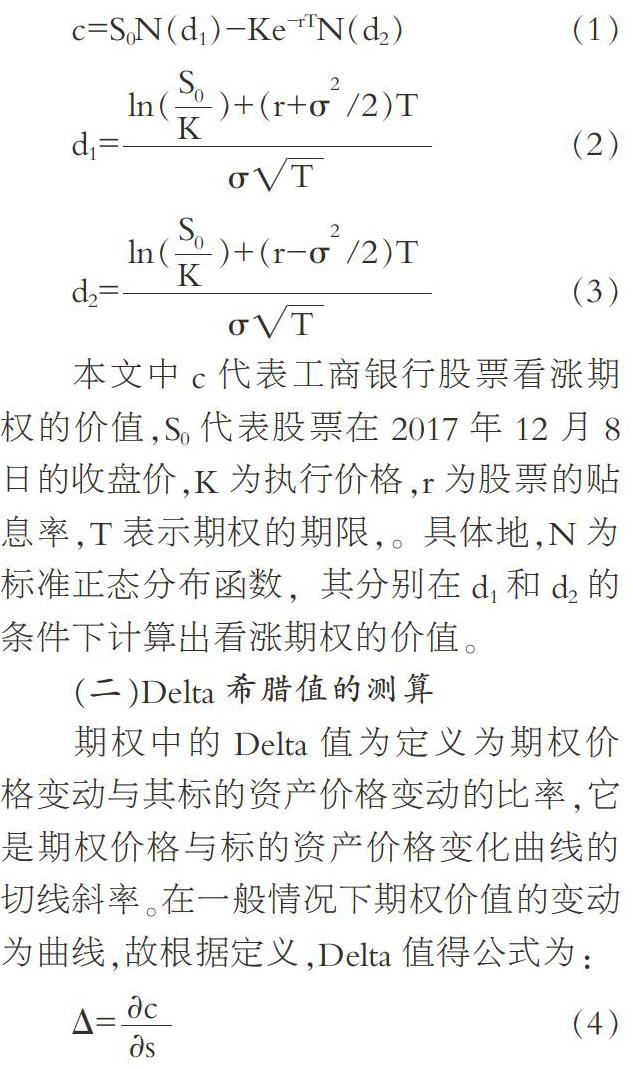
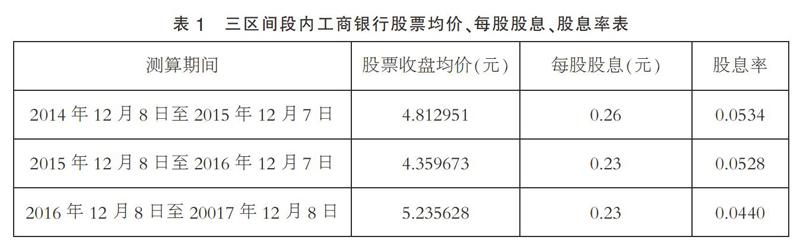
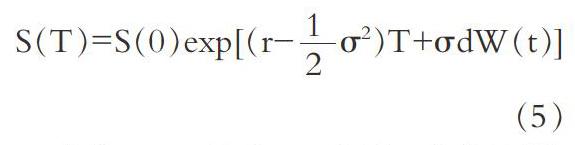
摘要:文章立足于金融期权衍生品构造和对冲的基本方法对现实中工商银行的A股股票进行6个月欧式期权的构造以及对构造的期权进行包含无交易成本、绝对交易成本以及相对交易成本下的最优对冲成本探寻,并在运用广义维纳过程对未来6个月内股价进行合理预测的基础上根据期权的Delta值测算出有交易成本下的平均最优对冲间隔为19.25天。文章通过研究,为今后我国股票期权的构造以及成本的合理对冲提供思路。
关键词:工商银行股票;BS期权定价;Delta对冲
一、引言
(一)研究背景
1. 中国金融市场发展不够全面,金融市场投资标的少,衍生品市场发展滞后。
2. 衍生品产品结构不合理、缺少足够的有价值的期权产品对金融市场的风险进行管理。
3. 具体来说,目前几类有农产品期权和唯一的50ETF交易型基金期权,缺少股票期权。
(二)创新点
1. 中国股票市场发展层次上并不健全,没有多样化的衍生品对股票的风险进行对冲,具体地,中国股票期权市场发展缓慢没有足够的期权对股票投资的风险进行对冲,从衍生品构造的基本理论来构造虚拟期权并进行最优对冲的设计能够结合现实情况,具有前瞻性。
2. 能够为今后中国大类股票的期权的构造及交易策略的设计提供比较有价值的参考意义,该套方法能够在A股具有大市值特征的股票中进行拓展,在该范围内具有一定的泛化能力。
二、策略模型机理阐述
(一)金融期权定价
金融……
登录APP查看全文
