规范性及职业化:本土会计事务所的审计风险及其防范
2018-08-15张荣刚杨柳青李妍
现代审计与经济 2018年2期
关键词:程序
张荣刚 杨柳青 李妍
近年来,随着经济快速发展,面对错综复杂的业务,我国本土会计事务所业务开展中涉讼显著增加,审计风险的增加使得会计事务所被推上被告席之位的次数越来越多,亟需进行审计风险及其规避措施的探索。现有研究在审计程序执行的规范性方面有所缺漏,本文尝试从审计程序的执行规范性出发来探索审计风险的防范。
一、会计事务所审计风险的现状
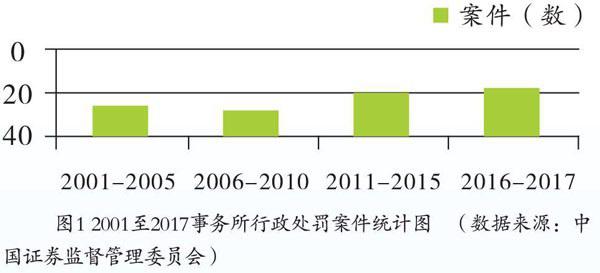
审计风险是指会计报表存在重大错误或漏报,而注册会计师审计后发表不恰当审计意见的可能性,也可以定义为审计师对含有重要错误的财务报表表示不恰当审计意见的风险。根据监管信息公开网站显示,2001年以来,行政处罚类案件有1022起,有关会计事务所行政处罚类案件80起,也就是说会计事务所行政处罚类案件占所有的7.8%,其中2001年至2005年有13起,2006年至2010年11起,2011至201年18起2013年至2017年就有21起。
如图,會计事务所的行政处罚类案件逐年增加,近两年增加更为明显,其中利安达会计事务所在近三年3次登入证监会行政处罚类案件中,另有3家事务所两次登入行政处罚类案件中。案件绝对数量并不多,但审计作为具有高度公信力要求的领域,这种案件的负面影响不可小视,出现明显的增长趋势更值得关注。
二、会计事务所审计风险产生原因
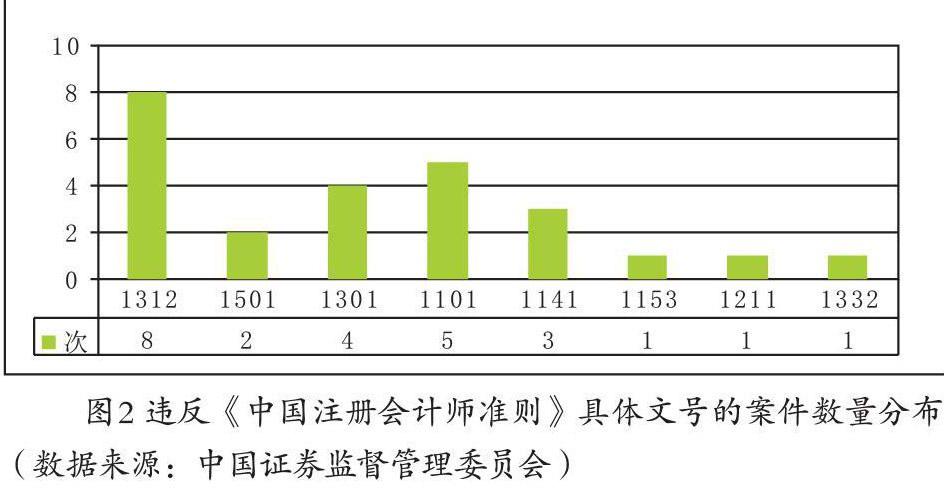
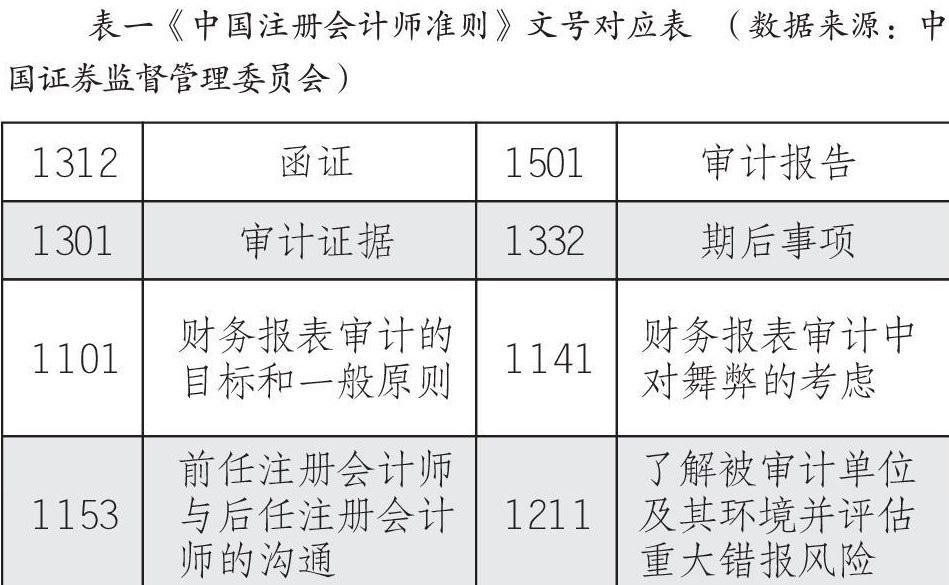
(一)违反《中国注册会计师准则》相关规定。据证监会数据,4家会计事务所分别对5家被审单位在开展审计工作当中,违反《中国注册会计师准则》函证有8次;……
登录APP查看全文