房地产税改革背景下地方政府“土地财政”转型的路径浅析
2018-06-29吴东蔚
法制博览 2018年18期
关键词:改革
吴东蔚
中南财经政法大学,湖北 武汉 430073
财政者,为国之命而万世之本,其重要性无需赘言。然而我国地方政府的财政状况却不容乐观,其最突出的特点是“土地财政”,即地方政府通过出让国有土地获得数额巨大的土地出让金,土地出让金占财政收入的比重畸高。本文旨在探求以房地产税改革推动“土地财政”转型的可行性,并提出具体的设计方案,以法定与公平的视角检视“土地财政”及房地产税改革,将转型路径的问题纳入法学视野。
一、地方政府“土地财政”的现状与转型方向
(一)地方财政收支现状
虽然从2004年至今,国家实行了财税体制改革、收入分配体制改革等多项改革,然而总的来说,现如今地方财政依然是“土地财政”,为直观起见,现将2013-2017年地方政府财政收支情况列录如下:
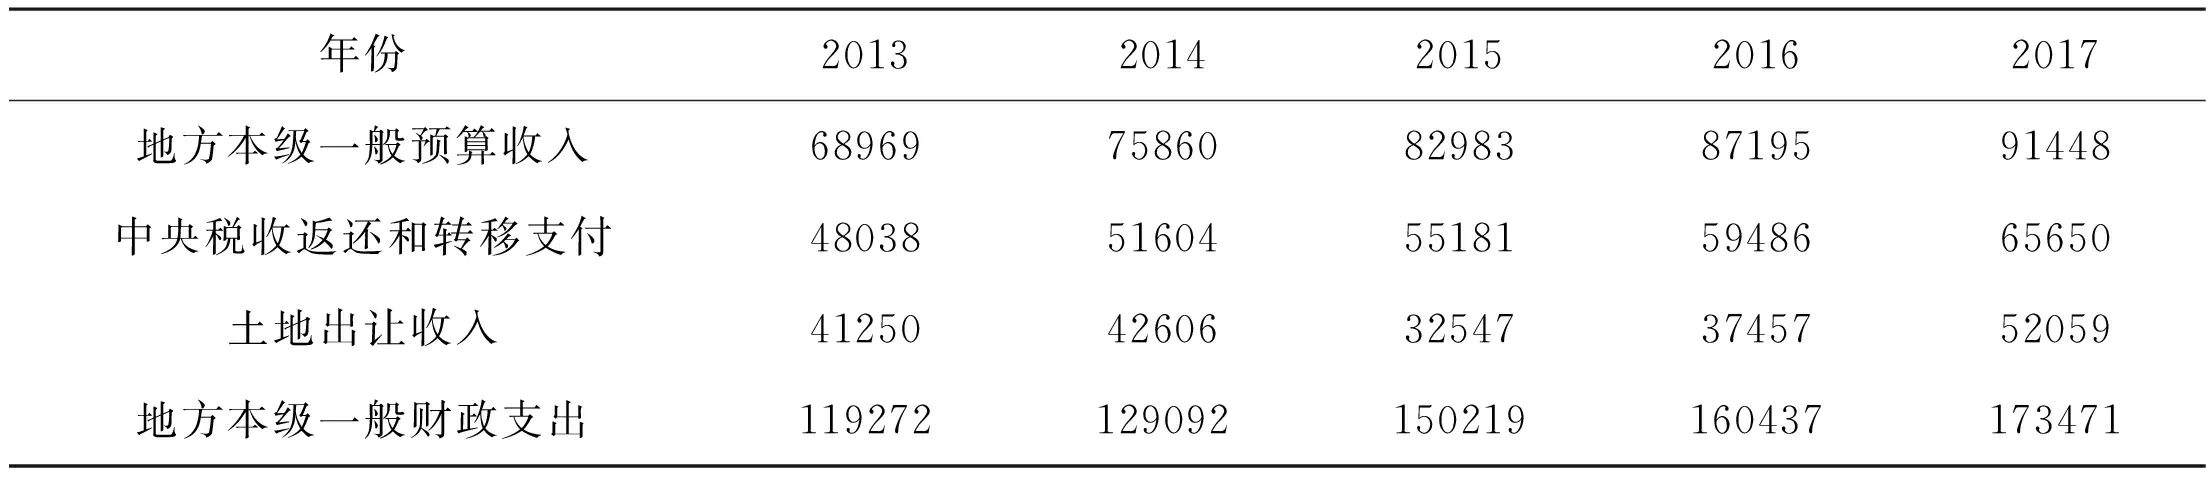
表1-2 2013-2017年地方政府财政收支情况概要单位:亿元
从表1-2中可以清楚地看到,除了2015-2016两年,2013、2014、2017年的年度土地出让收入均接近地方本级一般预算收入的60%,且年度土地出让收入在2017年强势反弹,同比增长40.7%。土地出让收入仍是地方政府的重要收入来源。
(二)“土地财政”的是与非:财政转型的必要性
1.“土地财政”的积极影响
无法否认的是,“土地财政”确实为地方政府提供了大量的预算外收入,使得地方得以投入大量资金进行基础设施和重大经济项目建设,推动了地方经济的发展,还有学者将“土地财政”视为一种融资模式,认为正是“土地财政”使中国得以“和平崛起”。
2.“土地财政”的消极影响
登录APP查看全文