当前国内钢铁企业去杠杆问题分析及对策
2018-06-21孙英杰
中国钢铁业 2018年5期
孙 剑 孙英杰
一、当前国内钢铁企业财务杠杆率偏高的现状
据不完全统计,自2000年以后,我国钢铁业资产负债率逐步上升并维持在较高水平。其中,2001年至2007年,大中型钢铁企业平均资产负债率维持60%以下,平均54.85%;2008年突破60%以后逐年上升。高杠杆使得钢企财务负担加重,部分企业债务风险加大。2001年大中型钢铁企业吨钢财务费用约为69元,而2017年吨钢财务费用约为134元,较国际金融危机前吨钢财务费用增加明显。
据中钢协统计数据显示,近七年钢协重点统计企业主要财务指标情况见表1,比较发现,行业2015年利润总额和负债率指标背离最为明显,也凸显了这一时期处于钢铁行业最困难的时期,同时也能看到进入2016年以来,在国家推进供给侧结构性改革,清理地条钢工作过程中,钢铁企业去产能取得了明显成效,行业利润和负债率水平开始向合理方向回归。
中钢协重点统计会员企业利润总额和负债率水平总体经历了四个发展阶段,见图1。
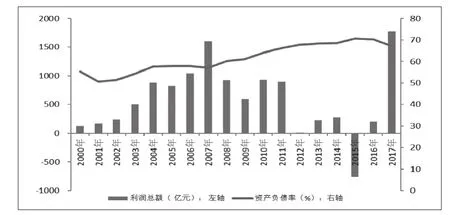
图1 2000-2017年中钢协重点统计企业利润总额和资产负债率情况 亿元,%
第一阶段(2000年-2007年):这一阶段主要与政策层面的变动有关,2000年在政府工作报告中明确指出:“要提高改革措施的透明度,改善居民心理预期,鼓励居民增加即期消费……要积极培育住房等新的消费热点,使住房建设真正成为重要产业。”这是报告期内首次提出将住房作为消费热点,也正是由于政策导向发生变化,导致全国范围内房地产市场的火爆,同时也带动了大规模的钢材消费,为满足市场需求,追逐钢材市场的高利润,这一时期众多钢铁企业加大投资力度。
登录APP查看全文