关于期权模型在流动性折扣中的应用分析
2018-06-12邓艳芳
中国资产评估 2018年4期
■ 邓艳芳 刘 辉
2017年9月,中国资产评估协会按照评估法的精神和要求,修订并颁布了新的评估准则。其中的《资产评估执业准则——企业价值》关于市场法评估中,第32条明确提出“在切实可行的情况下,应当考虑评估对象与交易案例在控制权和流动性方面的差异及其对评估象价值的影响。”至此,在市场法评估中流动性的差异正式提到操作层面,且限定在上市公司比较法应用中。如何量化缺乏流动性吗?这里我们简要分析几种看跌期权模型为流动性折扣计算提供参考思路。
一、布莱克-肖尔斯期权定价模型(BS模型)
布莱克-肖尔斯期权定价模型是最经典的期权,这是标准期权,而非奇异期权,且该模型为欧式期权,即在期权到期日之前不可以行权。
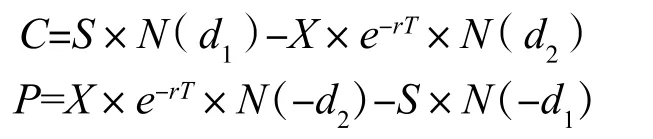
其中:
C:买方期权的价值P:卖方期权的价值
S:标的资产当前价值
X:期权约定价值(执行价)T:期权合约的到期时间(单位:年)
r:无风险利率
σ:股票收益率的年化波动率
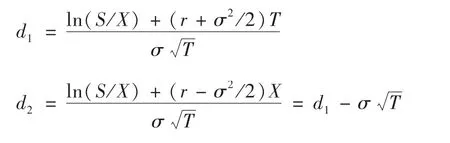
该模型假设股价分布服从于正态分布,且在计算未来的价格时连续复利计算。该模型不适合计算美式期权,即行权期任意时间均可以行权的期权。在计算流动性折扣时,使用该模型需要注意的是:应使用看跌期权的模型公式,如果资产的波动率较大,该模型计算的结果有较大偏差。
二、亚市平均期权模型(AAP模型)
亚式平均期权是指回报由在期权到期日之前某一特定时间段内标的资产的均价与执行价格共同确定的期权,又称为均价期权。该模型在到期日确定期权收益时,不是采用标的资产的市场价格,而是用期权合同期内某段时间标的资产价格的平均值,这段时间被称为平均期。……
登录APP查看全文
