中国贷款利率换锚猜想
2018-05-21鲁政委
证券市场周刊 2018年16期
鲁政委
浮动区间的放开并非存贷款利率市场化改革的终点。存款利率隐性上限的存在与贷款利率锚的刚性成为存贷款利率与市场利率之间的一道鸿沟。为实现存贷款利率与市场利率的并轨,我们需要寻找合意的市场利率作为贷款利率的定价基准,并逐步放开存款利率的隐性上限。
在综合比较可靠性、期限结构的完整性、与商业银行资金成本的相关性、政策利率传导的有效性等特征后,我们认为,未来中国可以探索包括DR利率、NCD利率等在内的“多锚制”贷款利率定价,通过渐进式的利率换锚实现贷款利率与市场利率的并轨。
利率市场化的最后一跃
以1986年1月放开同业拆借利率为标志,中国开始了利率市场化的重要探索。到2013年7月和2015年10月,央行分别取消了对金融机构贷款利率下限和存款利率浮动上限。然而,存贷款利率市场化的进程并非简单地到此画上句号。一方面,存款利率的隐性上限仍然存在;另一方面,尽管贷款利率能够自由浮动,但企业早已习惯于以央行发布的贷款基准利率作为贷款定价的基准,特别是一些大型企业和国有企业在观念上将对其的利率上浮作为一种无法接受的“侮辱”(有趣的是,從这些企业吸收存款利率往往需要上浮)。这给我们带来了三大挑战:
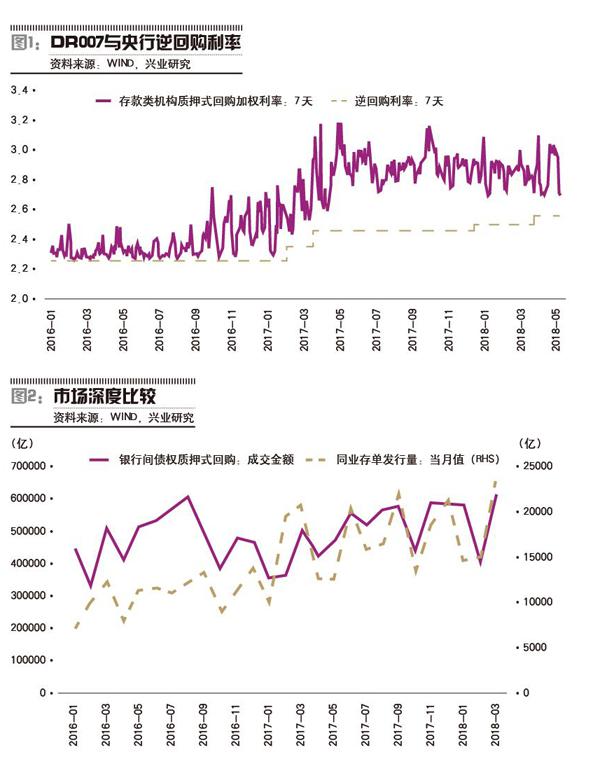
第一,当货币市场利率与基准利率发生分歧时,商业银行可能面临息差收窄的风险。这一问题自2016年下半年以来日益凸显。2016年7月以来,贷款基准利率并未发生调整,而2018年4月3个月Shibor利率已经较2016年7月上行了125BP。……
登录APP查看全文