连续并购下蓝色光标的财务绩效分析
2017-09-29岳薪卉广东工业大学
消费导刊 2017年12期
岳薪卉 广东工业大学
连续并购下蓝色光标的财务绩效分析
岳薪卉 广东工业大学
随中国市场的日益完善和成熟,并购活动频繁发生,并购活动是否可以给并购双方带来更多财富,对并购后的财务的研究,在近几年成为了各国金融市场上理论和实践的热点。本案例针对蓝色光标并购后的财务绩效进行分析研究,分析其产生的深层原因,以规避、预防和控制财务风险,降低企业并购的财务风险,提高企业并购的成功率。
财务绩效 财务分析 并购风险
一、偿债能力分析
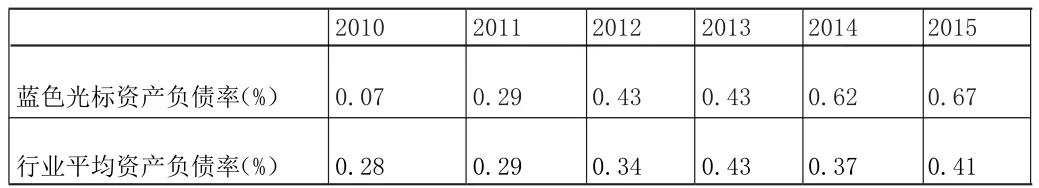
表1 蓝色光标与行业平均长期偿债能力指标
在长期偿债能力方面,2010-2015年蓝色光标的资产负债率逐渐增长,由2010年的7%升至2015年的67%,长期债务负担加重,已超过公关行业的平均值,公司负债的增长速度远远高于所有者权益。产生这种现象的主要原因一方面是蓝色光标除流动负债大幅增加外,因为收购活动对资金的需求,公司在现金无法以维持支付的状况下开始积极引入债务融资,其中包括公开发行债券,借入长期贷款以及因对赌协议确认的长期应付款等,这些导致了非流动负债开始在公司的负债结构中占据很大的比例。另一方面,公司业务增长致使预收账款增加。另外,还有发行公司债券所计提的应付利息。由此可以看出,频繁的并购活动的确使公司资金运用紧张,长期偿债能力下降。
二、营运能力分析
营运能力顾名思义是考察企业经营运行的能力,主要反映了公司对资产的管理与营运效率。……
登录APP查看全文