对一道支票退票的会计案例题的探讨
2017-07-06叶丽坚
中国总会计师 2017年5期
叶丽坚
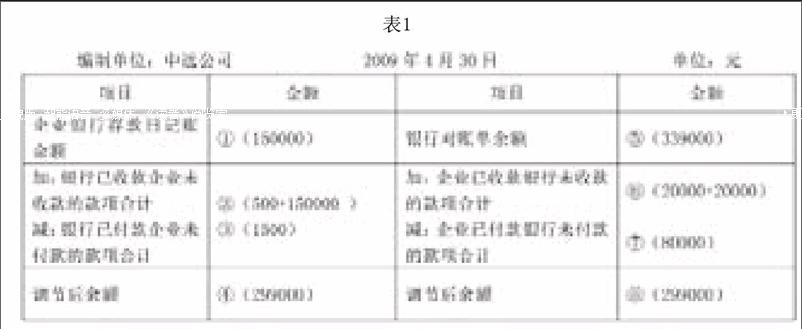
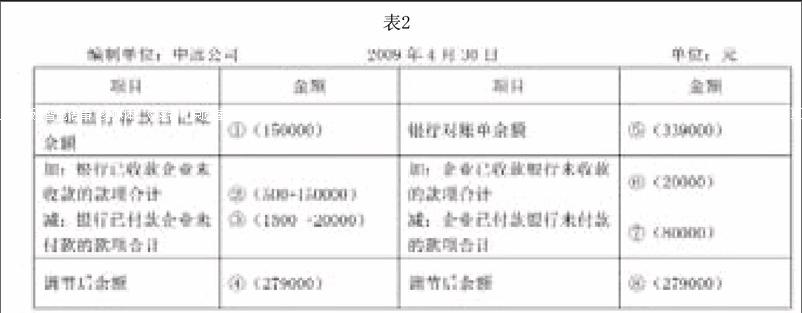
摘要:笔者在总结各省市近年的会计从业资格考试试题及考前辅导资料时发现,有一道关于支票退票导致银行存款日记账余额与银行对账单余额不相等的案例题,经常出现在某些省市的会计从业资格考试试题中和考前辅导资料中,其中2009年广东省会计从业资格考试《会计基础》科目试卷中就有该案例题。但笔者认为业界对该案例题的会计处理方法欠妥,本文对该案例的会计处理的真实性、合理性进行分析,探讨造成这种情况的原因,并提出对银行存款等往来款项清查结果的账务处理方法的一些见解。
关键词:支票退票 会计案例
近段时间,笔者在总结各省市近年的会计从业资格考试试题及考前辅导资料时发现,有一道关于支票退票导致银行存款日记账余额与银行对账单余额不相等的案例题,经常出现在某些省市的会计从业资格考试试题中和考前辅导资料中,这使得会计从业人员尤其是初学会计的准会计从业人员对相关问题产生了高度关注,在百度中输入“企业送存银行的某客户转账支票,因对方存款不足而被退票”,可搜索到2600多条相关信息,但笔者认为业界对该案例的账务处理方法歪曲了相关的概念和业务性质,存在不合理的情况。本文以2009年广东省会计从业资格考试《会计基础》科目试卷中出现的这道案例题为例(因2010年以后很多省市的会计从业资格考试采用了无纸化考试方式,每……
登录APP查看全文
