市场化债转股:商业银行的机遇与挑战
2017-05-19马岚
金融理论探索 2017年2期
马岚
一、引言
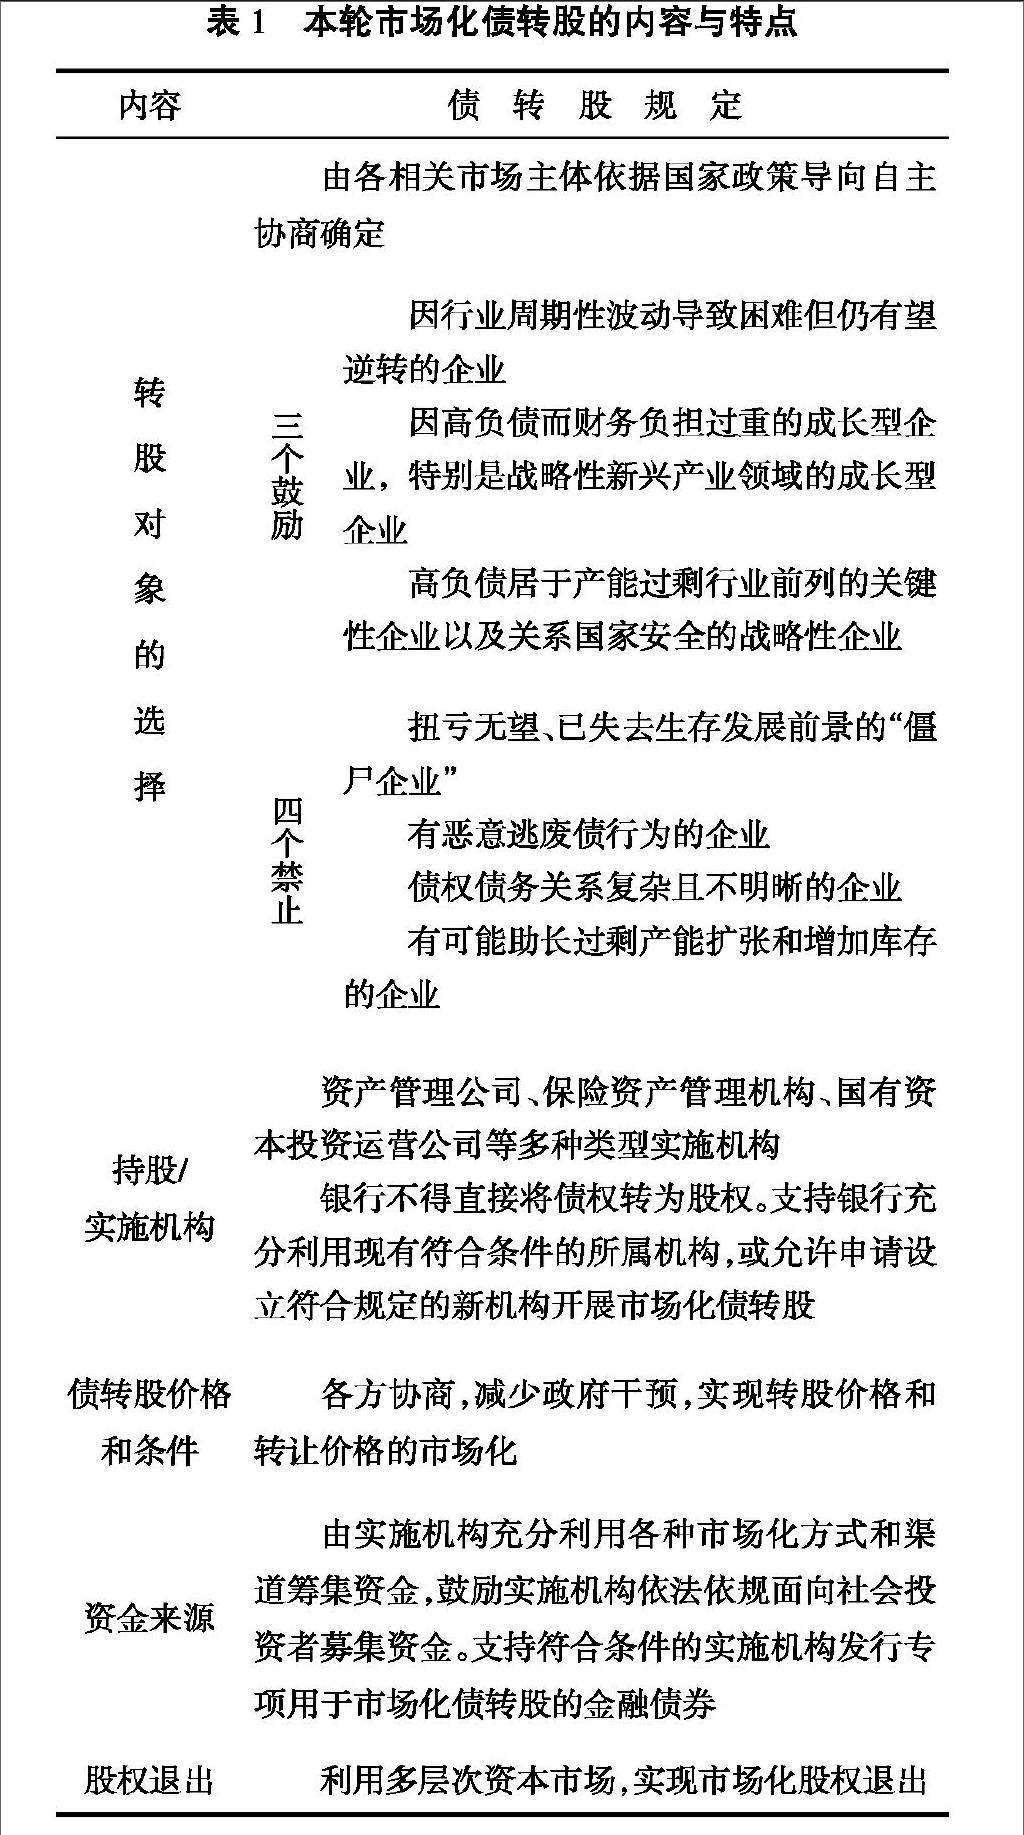
2016年10月10日, 国务院发布了市场期待已久的《关于积极稳妥降低企业杠杆率的意见》,以及《关于市场化银行债权转股权的指导意见》(简称指导意见),对市场化债转股的原则、实施方式及要求等提出了具体意见和说明,标志着新一轮债转股工作的重启。2016年12月16日结束的中央工作会议进一步强调: 要在控制总杠杆率的前提下,把降低企业杠杆率作为重中之重。 要支持企业市场化、法治化债转股。
从概念上来讲,债转股是指债权人将其对债务人享有的债权转换为对债务人的投资。 梁伟亮(2016)认为,债转股在本质上是一种债务重组,同时也是处置不良资产的一种常用方式,其直接导致债权人债权的消灭和股权的产生[1] 。从类别上看,债转股可以划分为收益型债转股和止损型债转股。本文研究的主要是止损型债转股,即以处置银行不良资产或减轻企业债务负担为目的。王华萍(2016)指出,根据主导方式和实现方式的不同,止损型债转股又可分为商业性债转股和政策性债转股。其中,商业性债转股主要以市场化手段推进,政府不直接干预;政策性债转股则是指政府出台与债转股相关的一揽子配套法律和政策,主导和推动债转股进程[2]。
在世界范围内,债转股并不是新兴的债务处置工具。20世纪70年代末至90年代初的拉美国家,20世纪90年代初中期的东欧国家以及1998年以来部分东南亚国家均实施过不同形式的债转股计划。包括美国、日本和德国等在内的发达国家也曾实施过债转股计划。……
登录APP查看全文