如何看待中国的债务杠杆率
2017-05-17卓贤
财经国家周刊 2017年9期
卓贤
在需求侧,社会融资需求结构的变化是推动债务比重升高的重要推动力。在供给侧,金融机构的盈利惯性是债务比重升高的重要拉动力。
自2015年国际清算银行(BIS)的年度报告公布各国债务杠杆率后,中国的债务比重问题就引发了国内外学术界和政策界的热议和跟踪研究。
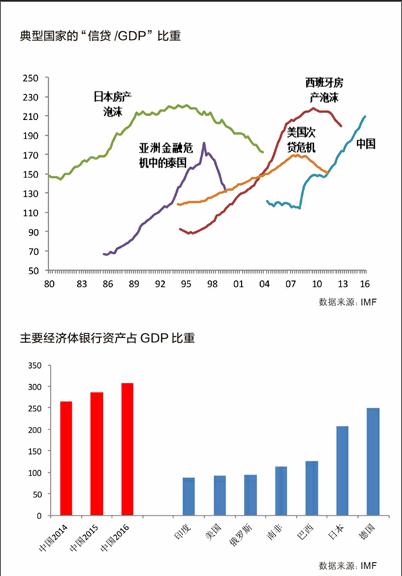
国际货币基金组织(IMF)今年4月发布的《全球金融稳定报告》,将信贷占GDP比重的峰值与典型国家金融危机发生时点联系起来,再次让人们反思我国的债务杠杆、经济增长和金融风险之间的关系。
债务陷阱:全球同此凉热
债务生成能力长期以来被视为一国金融发展的重要方面。在发展经济学描述的世界中,债务并非洪水猛兽,相反,因储蓄率低、信用环境差、合同执行力弱、金融市场不发达等导致的融资不足,才是制约广大发展中国家经济增长的桎梏。因此,货币金融指标(如M2、信贷、债务等)占GDP的比重,一直被视为衡量发展中国家“金融深化”程度的重要工具,并在浩如烟海的学术文献中被作为各类实证模型的解释变量。
2008年爆发的金融危机让人们重新审视债务、增长和风险的关系。从一定程度上说,此次金融危机本身就是一系列的债务危机,无论是美国的房贷,西欧的同业信贷,还是南欧的主权债务,爆发危机的国家都在危机前经历了一场史无前例的债务高速增长。
颇具讽刺意味的是,对这场危机的救助和后续政策,非但没有降低债务的杠杆率,反而进一步快速推动了主要经济体的债务规模及其占经济的比重,全球发展进入了一个高杠杆和低增长相互制约又彼此推动的“债务陷阱”(Debt Trap)。……
登录APP查看全文