会计目标、财务报告目标与会计流程再造
2017-04-27赵润华
商业会计 2017年5期
赵润华
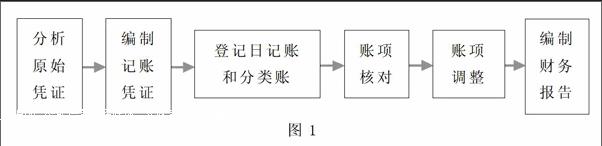

摘要:目前会计理论认为会计目标就是财务报告目标,事实上会计工作与财务报告有密切联系,但却是完全不同的两回事。把它们混为一谈,会给对会计信息的质量要求和财务报告目标的确定带来诸多不便。在社会分工越来越明晰的趋势下,为了会计理论与实务的更好发展,文章建议分别确定会计目标与财务报告目标,并对会计流程进行再造。
关键词:会计目标 财务报告目标 流程再造
财务会计是一个人造的管理信息系统,既然是人造系统,就会有人们希望达到的目标。在回答财务会计目标这个问题时,人们通常要围绕这样几个问题:(1)财务报告能提供哪些信息?(2)谁是财务报告的信息使用者?(3)财务报告的使用者利用信息主要做什么决策?目前通常的认识是,为了解决信息不对称的问题,外部不参与生产经营的利益相关者会利用财务报告提供的有关企业财务状况、财务成果、现金流量的信息和其他信息,进行经济决策。这是人们的普遍认识,这个认识隐含了这样一个假设,即会计目标就是财务报告目标。
一、认识偏差
目前人们把会计目标等同于财务报告目标,没有从会计流程上去认识,混淆了会计和财务报告的因果关系,混淆了会计日常工作与财务报告完成的时间顺序。目前的观点存在一定的不足,也给会计理论工作带来一定困惑。
首先,引发了关于可靠性与相关性两者优先性的长期争论。可靠性与相关性是会计信息的主要质量特征。……
登录APP查看全文