2017年2月全国房地产土地市场简报
2017-03-30
中国房地产·市场版 2017年3期
一、成交:成交规模持续走低,溢价率仍处低位
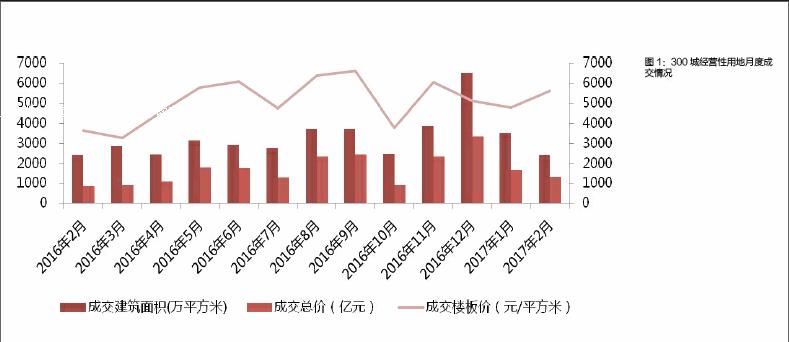
2月,CRIC监测的300城经营性土地成交250幅,环比下降28%;成交建面2404万平方米,环比下降32%,同比基本持平;成交总价1348亿元,环比减少20%,同比大增55%;土地价格不跌反升,成交楼板价升至5607元/平方米,同、环比涨幅分别为54%和17%。鉴于各线城市正在加紧制定2017年度供地计划,年初新晋出让地块犹以2016年挂牌地块居多,土地市场迎来一年一度的成交淡季。近两月,土地成交规模持續走低,本月更是创近一年以来新低。热点一、二线城市大幅调降2017年度供地指标,以北京为例,相较于2016年,住宅以及商服用地计划供应量同比分别减少590万平方米和90万平方米。与此同时,多数三、四线城市受困于高库存风险,“有供有限”政策仍需从紧执行,土地成交量增长空间着实有限。综合以上两方面因素,预计2017年土地成交规模仍将维持在较低水平。
土地平均溢价率连续两月回升,环比增加3.7个百分点,各线城市土地溢价率均有不同程度增长。不过,土地平均溢价率仅33%,依旧维持在较低水平。主要原因有以下两点:其一,以北京、广州、天津为代表的多个热点一、二线城市土地成交不振,成交规模仍旧维持在较低水平。受成交结构性因素影响,部分热点城市土拍溢价率降至低位。其二,土地限价令抑制热点城市优质地块溢价率上行空间,南京、苏州、厦门等二线城市多宗限价地均触及限价上限。
二、分布:各线城市成交规模全线回落,热点城市土拍竞争激烈
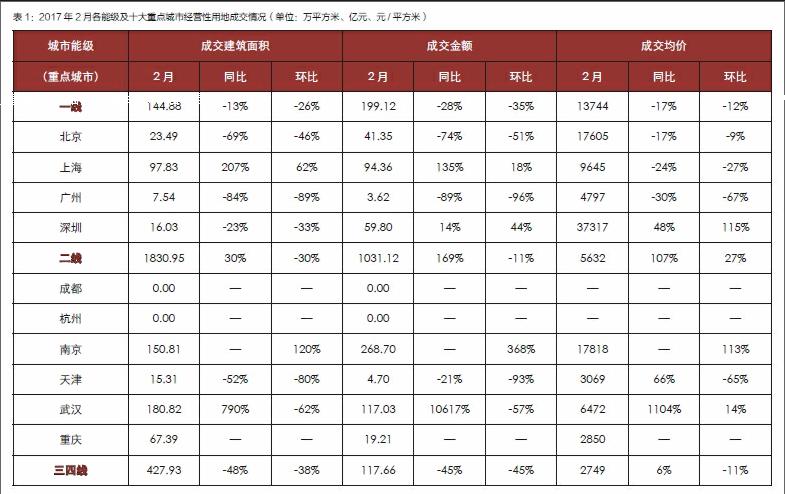
2月,一线城市土地成交建面145万平方米,环比下降26%,同比减少13%;……
登录APP查看全文