基于突变理论对我国金融脆弱性的实证研究
2017-03-21彭圣致
彭圣致

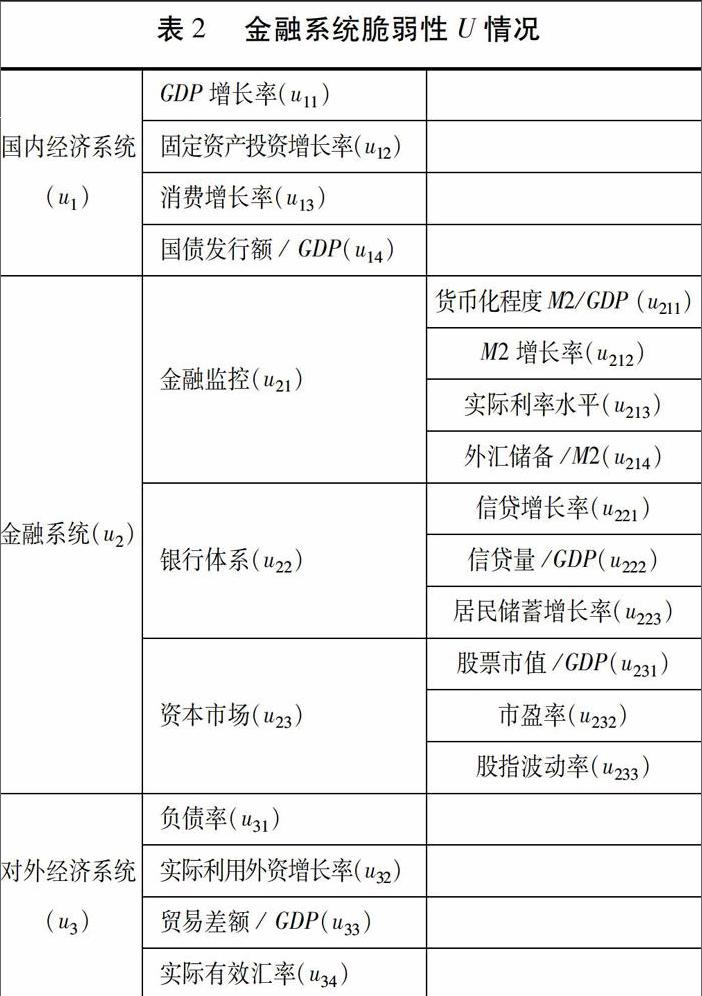
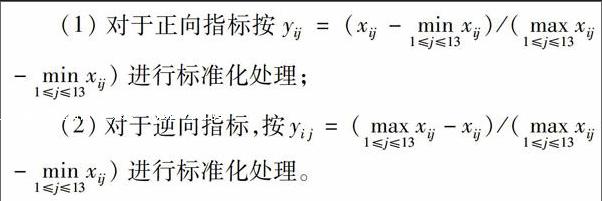
[摘 要]随着我国经济进入“新常态”,经济发展逐步迈入新轨道,将产生一系列全局性、长期性的新现象和新变化。在全面分析经济体系构成要素的基础上,结合金融体系固有的脆弱性、复杂性及非线性,从国内经济系统、金融系统、对外经济系统等不同角度,运用突变理论的相关量化递归运算方法,得出金融体系脆弱性系数,用以判断我国金融体系脆弱性程度。
[关键词]突变理论;金融脆弱性;金融体系
[中图分类号]F830
[文献标识码]A
[文章编号]2095-3283(2017)02-0109-04
一、引言
我国改革开放近四十年来,从计划经济体制逐步过渡到市场经济体制,发生了天翻地覆的变化,经济快速稳定增长,很多学者认为中国是经济全球化的受益国,尤其在全球经济经历2008年国际金融危机的重创后,中国经济受到的影响没有西方发达国家那样严重,个别国家鼓吹的“中国威胁论”甚嚣尘上。中国金融体系是否真的已经十分稳健和坚实?大多数学者认为,金融体系对经济增长具有促进作用,是企业发展的重要保证,有助于降低流动性风险,改善投资和资本存量,减少信息不对称,降低交易成本,改善资源配置,从而促进经济增长[1];随着中国经济金融化和金融全球化、自由化的不断加深,金融系统各构成要素呈线性增长态势,而这种复杂化在促进经济快速增长的同时,也衍生出极大的不稳定性。
二、理论、模型与指标选择
(一)理论研究
纵观文献,Minsky在1992年提出的金融不稳定假说(Financial Instability Hypothesis)认为[2],经济运行中的膨胀与紧缩的不稳定集中体现在金融的不稳定上,即使在经济平稳运行时期,仍旧埋下了金融不稳定的种子,随着经济繁荣和经济主体债务融资的杠杆比例的变化,金融系统本身的不稳定性加强。……