基于实物期权的金融企业共享服务转型
2017-02-16邓冰
邓冰
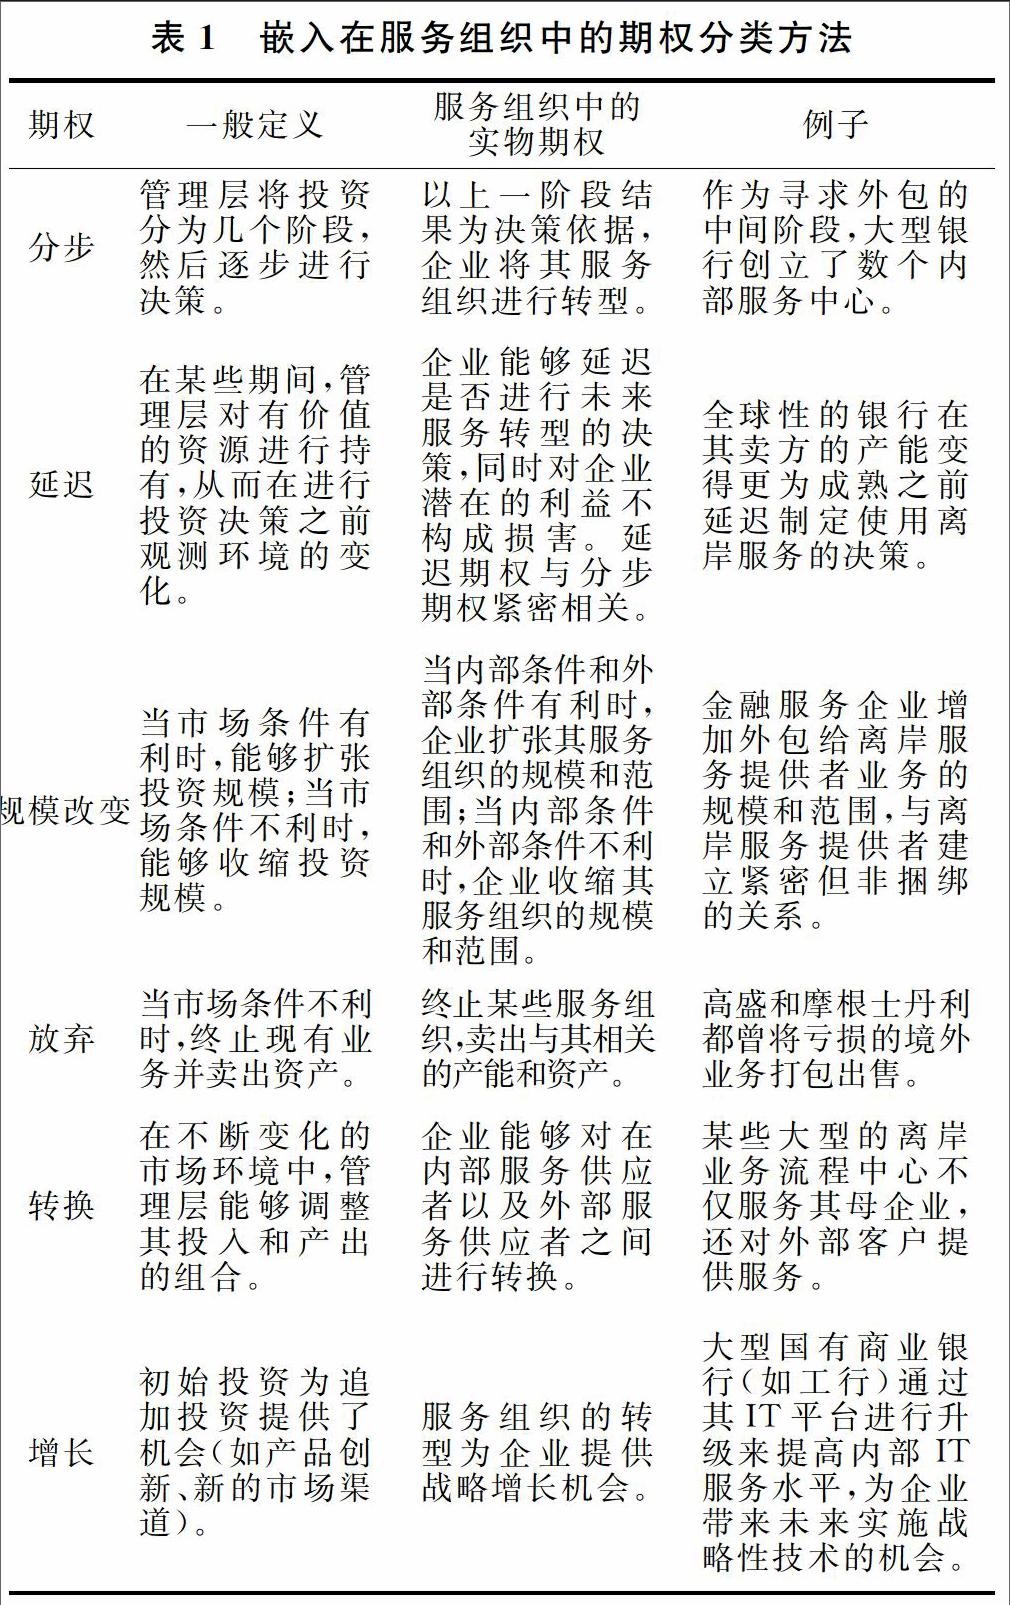
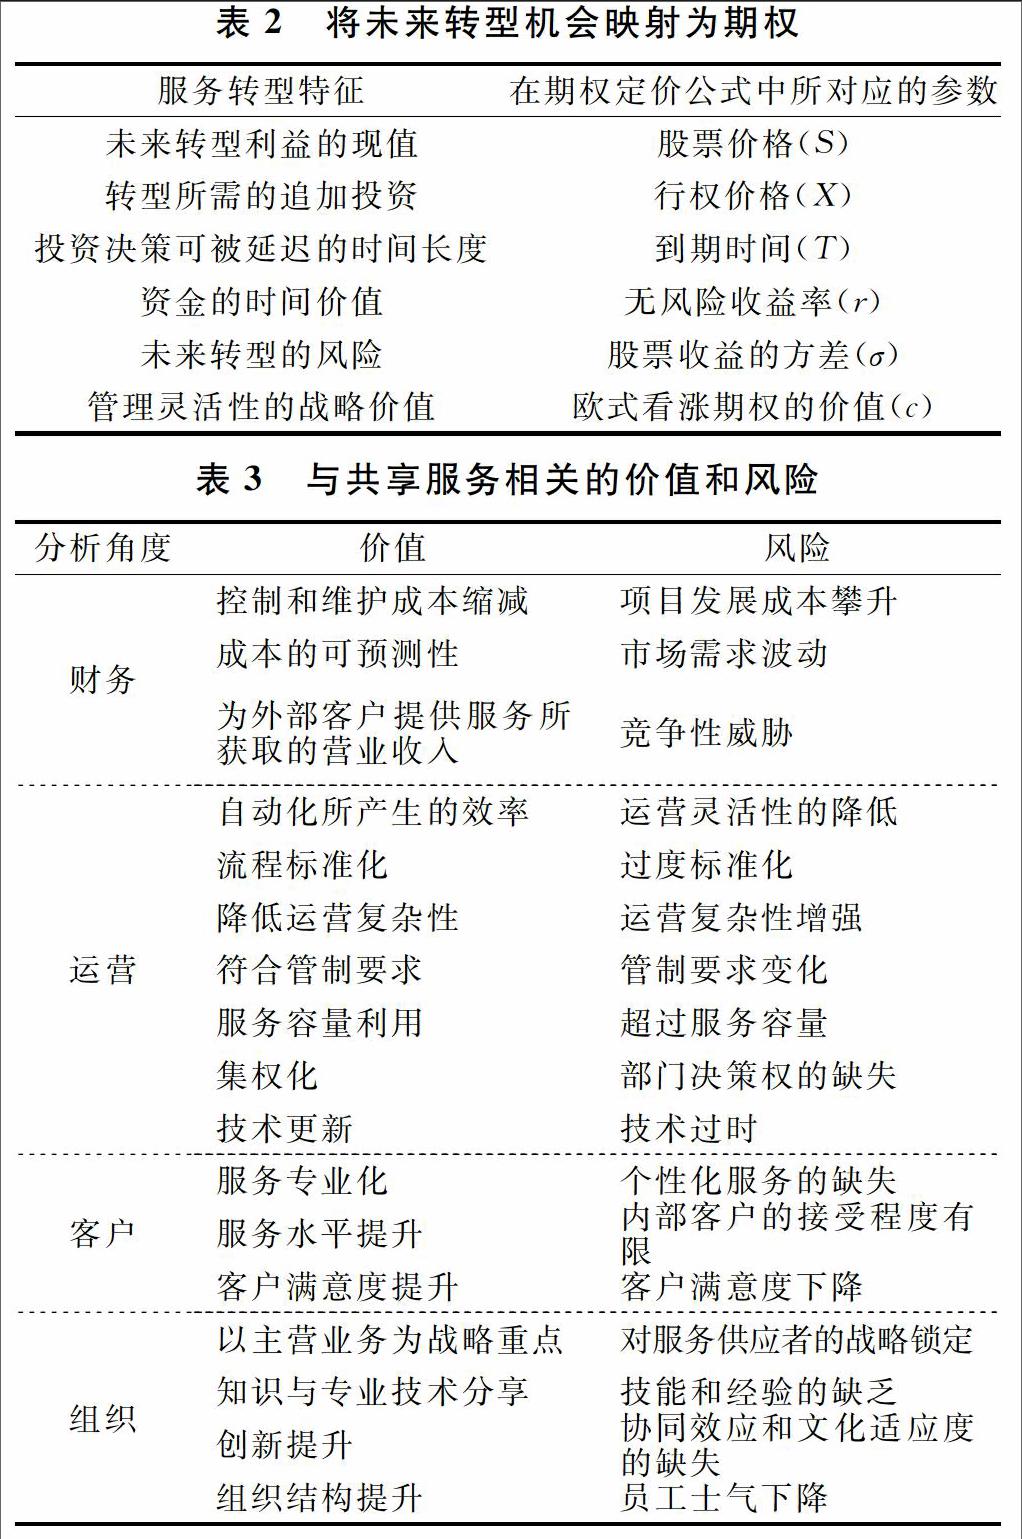
摘要:本文试图用实物期权方法探讨金融企业最优组织模式,发现金融企业共享服务的最优槛值是金融企业不确定性的递增函数。触及槛值后,不确定性的增加会引致更高的共享服务生产比例。本文将实物期权概念引入不确定环境中金融服务组织及其转型的理论框架,将服务组织视为给金融企业带来获取未来转型机会优先渠道的战略性实物期权,提出对共享服务期权进行分类的方法,并引入对不同共享服务转型进行估值的决策方法论。
关键词:实物期权,金融企业,共享服务转型,决策方法论
Abstract: This paper constructs an optimal organization mode of firm and discovers that the optimal threshold value is an increasing function of market uncertainty. The increase of market uncertainty induces an higher proportion of shared service production. Further, we develop the notion of real options into a unique theoretical lens for conceptualizing service organizations and their transformation in an uncertain business environment. We create a taxonomy of these options, and introduce a decision methodology for valuing alternative shared services transformation approaches.
Key words: real option, finance firm, service transformation, shared service, outsource
0 引言
在一般的共享服务模型中,通常企业会将不同业务子单元提供的具有共同性质的服务合并为单一的服务传递组织。服务传递组织可以是内部的,也可以是外包的(Ulrich,1995)[1] 。可以共享的业务职能是分散的,包括前台工作(如产品销售)和后台工作(如财务、法律、人力资源以及信息系统)。显然,共享服务不仅在私有部门实施,还在公共部门实施。共享服务中心的活动种类涵盖了基于交易的活动(如日常管理、大批量作业)和基于转型的活动,后者需要广泛的专业知识,对企业的发展有战略意义。共享服务为企业创造价值的潜力主要表现在以下几个方面:减少雇员人数、提高效率,从而降低企业的运营成本;促进企业向新的组织形式转型,从而提高企业的敏捷性;强调技术和管理专业知识,促进知识分享,提高组织的学习和创新能力;……