浅谈公司控制结构对会计信息披露质量的影响及举措
2017-01-24花富
大众投资指南 2016年12期
关键词:会计信息
摘要:相对于西方发达国家而言,我国证券市场的规范体系还存在较多的不完善之处,会计信息造假案件时有发生,严重损害着投资者的利益,不利于证券市场长期稳定地运行。本文以公司控制结构和会计信息披露的内容和原则为出发点从公司控制结构的构成部分入手,分析它们对会计信息披露质量的影响,并对症下药提出若干举措。
关键词:公司控制结构;会计信息;公开披露
一、引言
确保会计信息的高质量披露是公司进行系列活动的重要前提。会计信息失真不仅会造成企业经营的混乱,甚至严重影响投资者的决策判断。只有提高会计信息质量,才能满足社会各界的需求,保证市场的良好运行,实现社会财富的合理分配。这对于我们国家而言显得尤为重要。
二、控制结构和信息披露概述
(一)控制结构概述
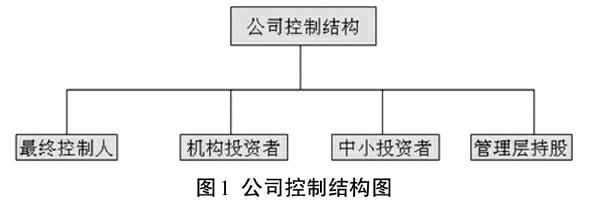
在目前资本市场上,公司的所有权是通过股份来表示的,持股人通过手中的股票来实现对公司的控制,因此,公司的控制结构也就是公司的持股人构成结构形式。一般情况下,公司持股人有最终控制人(大股东)、机构投资者、分散的中小投资者、管理层持股等组成(见图1)。
(二)信息披露概述
信息披露制度要求上市公司接受社会公众的监督并依法将企业每期的经营情况等信息及时充分的向相关部门报告,并向社会公开。这是保护投资者权益的重要手段。信息披露的主要原则是能够满足各界投资者对企业信息的最低需求。……
登录APP查看全文
