关于套利组合最大收益问题的求解
2016-12-24毛克宁林芳王炜魏嫚
毛克宁 林芳 王炜 魏嫚
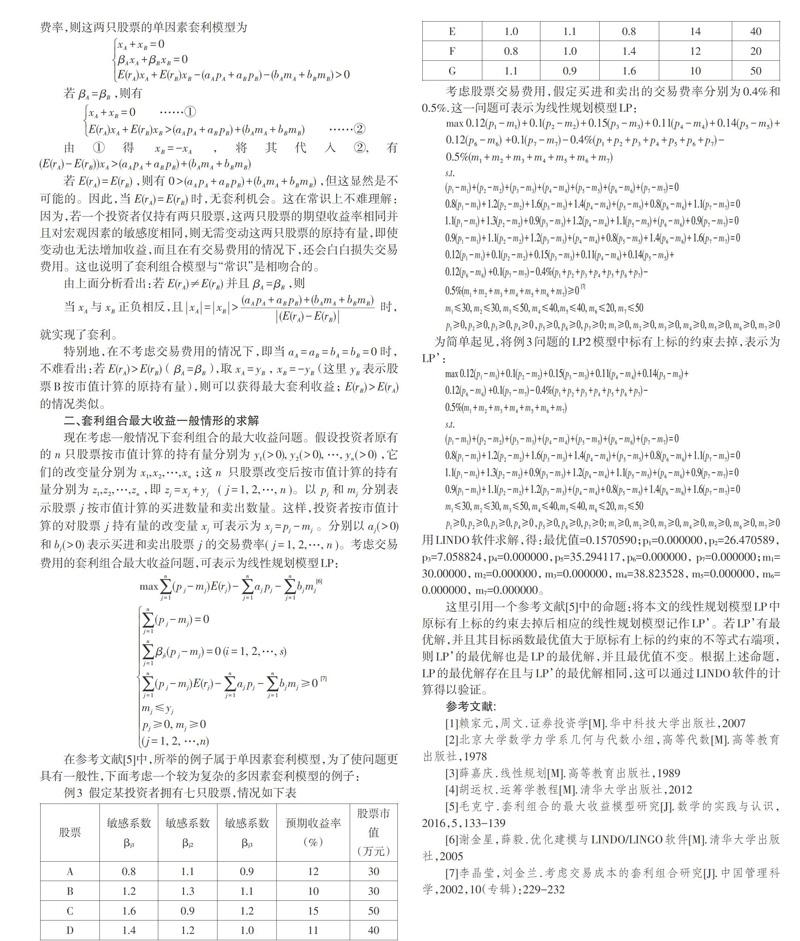
摘要:本文从两个方面论述了套利组合最大收益问题的求解。一是对于一些简单情形直接用线性代数方法求解,分析和给出了这些情形下的某些结论。二是对于一般情形通过建立线性规划模型求解,并使得运算简化。
关键词:套利组合 最大收益 分析 求解
一、套利组合最大收益简单情形的求解
(一)概念与例的分析
分别用[xj]、[βji]和[E(rj)]表示按市值计算的投资者对证券[j]持有量的改变量、证券[j]的收益率对因素[i]的敏感度和证券[j]的期望收益率。套利组合满足以下三个条件:
[j=1nxj=0],(2)[j=1nβjixj=0 ( i=1, 2, …, s)],单因素模型为[j=1nβjxj=0],[j=1nxjE(rj)>0]。
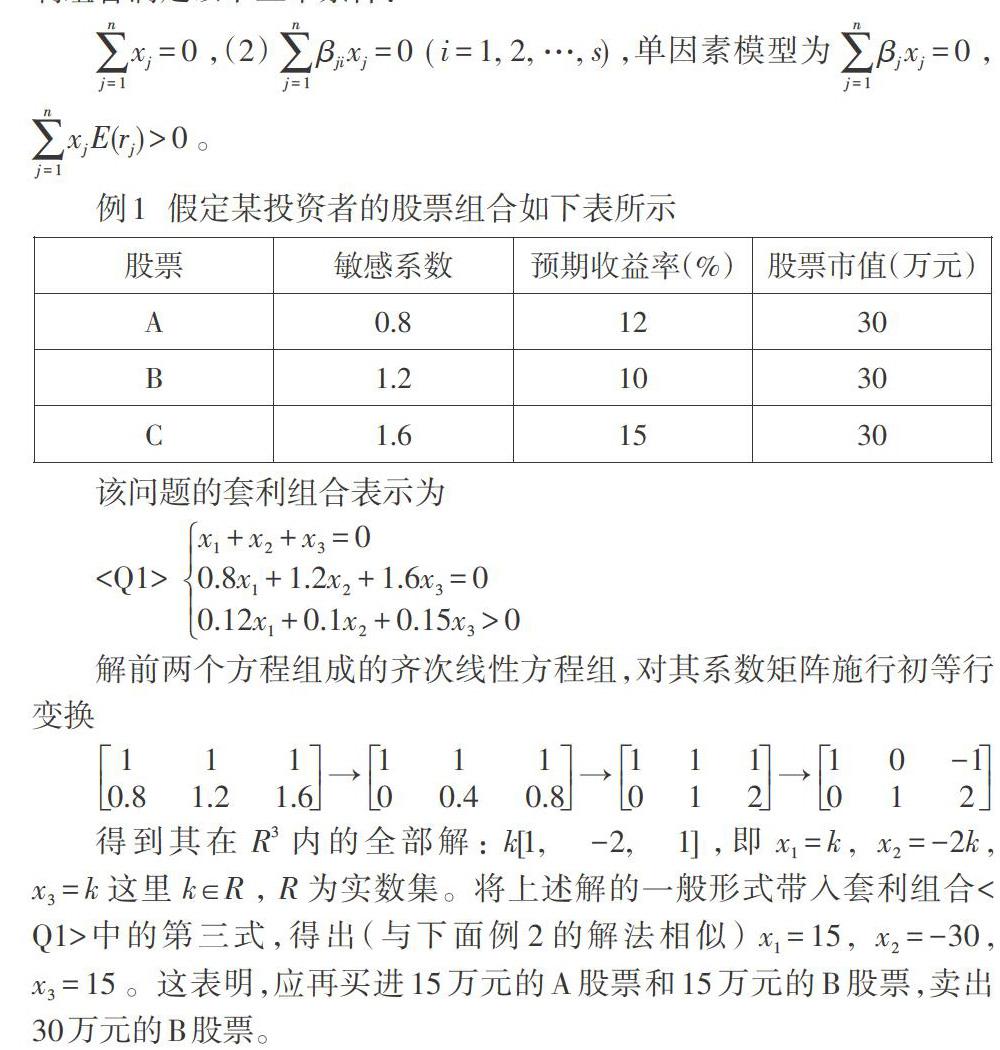
例1 假定某投资者的股票组合如下表所示
该问题的套利组合表示为
解前两个方程组成的齐次线性方程组,对其系数矩阵施行初等行变换
[1110.81.21.6→11100.40.8→111012→10-1012]
得到其在[R3]内的全部解:[k[1,-2,1]],即[x1=k], [x2=-2k], [x3=k]这里[k∈R],[R]为实数集。将上述解的一般形式带入套利组合
从该例看出,对于单因素套利模型,并非期望收益率最高的股票买进增量越大越好。在该例中,为获得套利组合的最大收益,并非将A股票和B股票全部卖掉后全部买进期望收益率最高的C股票。事实上,若将A股票和B股票全部卖掉而全部买进C股票,则有[x1=-30], [x2=-30], [x3=60]。这不满足