CFO专业胜任能力框架构建
2016-12-17臧秀清杨荔媛
会计之友 2016年22期
臧秀清+杨荔媛
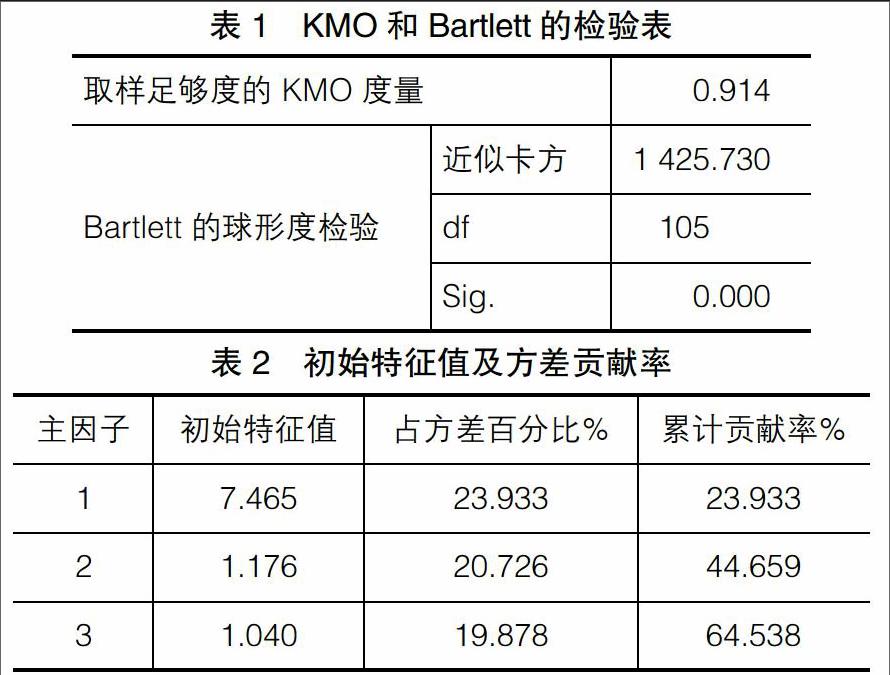
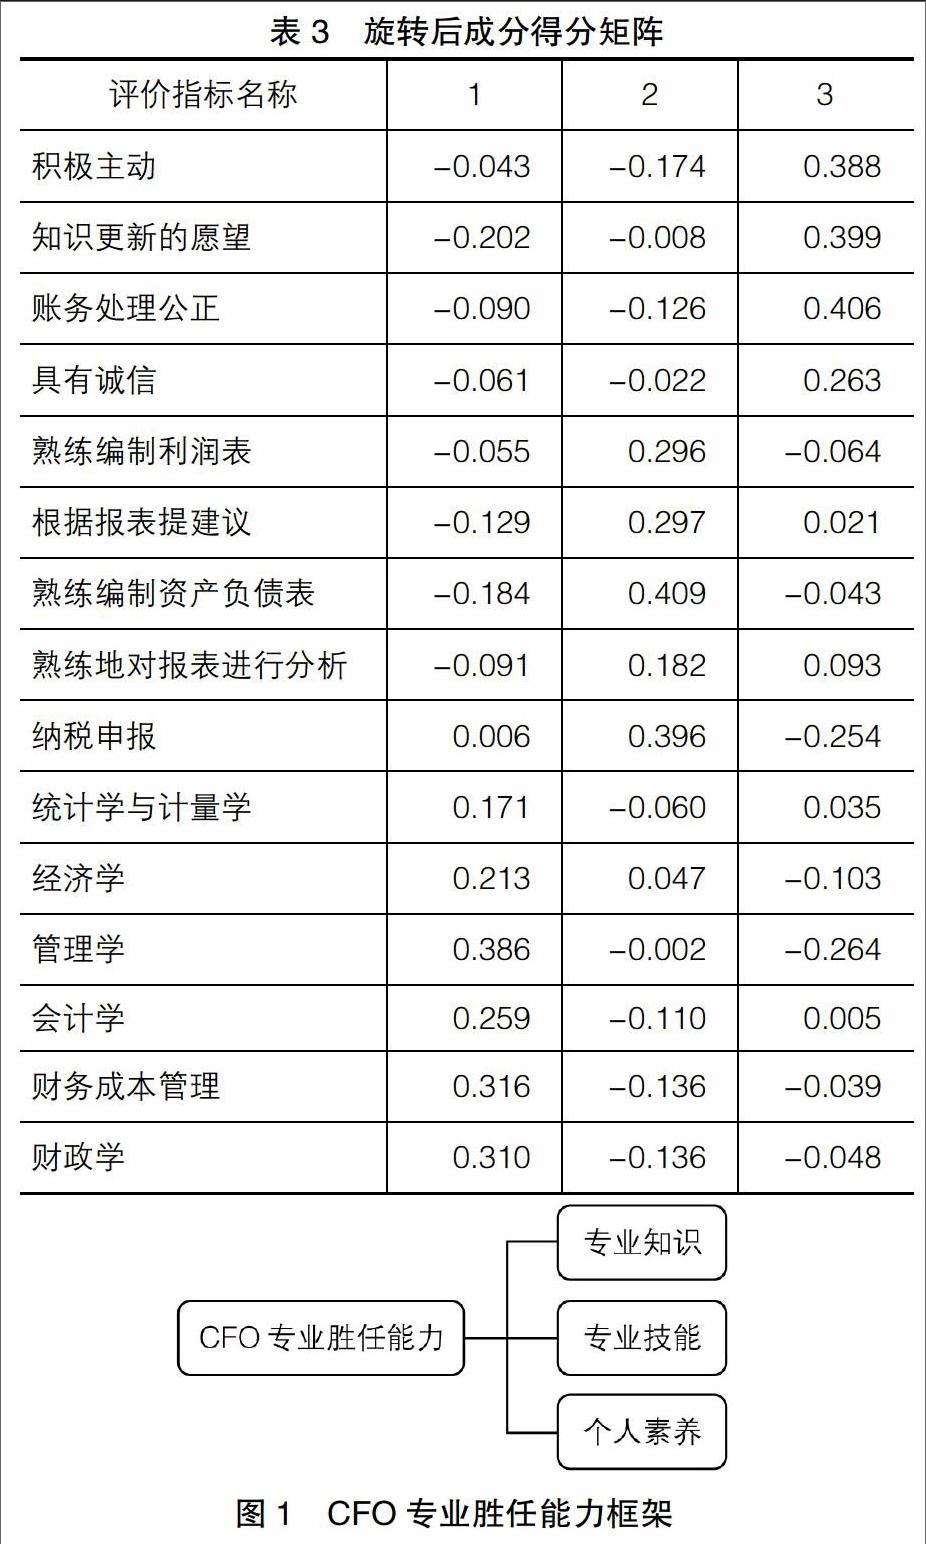
【摘 要】 CFO作为企业的高级管理者及监督者,其工作能力的高低会直接影响企业的经营成果。文章从CFO在企业中的主要职责出发,说明CFO专业胜任能力的重要性。在国内已有研究文献的基础上,借鉴国内外学者有关CFO专业胜任能力框架研究的成功经验,参考已有研究文献中有关会计人员专业胜任能力框架的成熟量表,设计CFO专业胜任能力调查问卷,通过问卷调查获取有关CFO专业胜任能力的相关数据,并利用主成分分析法构建了CFO专业胜任能力框架。
【关键词】 CFO; 专业胜任能力; 主成分分析法
【中图分类号】 F272.92 【文献标识码】 A 【文章编号】 1004-5937(2016)22-0031-03
一、引言
CFO(Chief Financial Officer,首席财务官)起源于西方发达国家,是公司治理结构问题下的产物。20世纪60年代,经济迅猛发展,时代信息开始转变,企业的规模不断扩大,跨国业务应运而生,由此造成企业决策机制与执行机制的分离,使企业决策的执行效率不断下降,为了提高决策效率,企业开始实行CEO制度,企业董事会结构与权力配置由此发生了变化,CEO开始代替所有者对企业实施管理,这就使得所有权与经营权出现了分离。由这种分离又引出了新的问题,即CEO与所有者之间的代理问题,代理问题的出现违背了企业实现股东利益最大的目标。为了解决这个问题,降低代理成本,企业开始实行CFO制度。
CFO是由企业董事会直接聘用的企业管理团队的成员,代表企业董事会拥有对企业经营者实施监督权的高级管理者及监督者,是企业治理结构的一部分,直接对企业所有者负责,参与企业的战略决策。……
登录APP查看全文