管理层权力与管理者激励的研究:一个文献综述
2016-12-17毛梅赵建梅
会计之友 2016年22期
毛梅+赵建梅
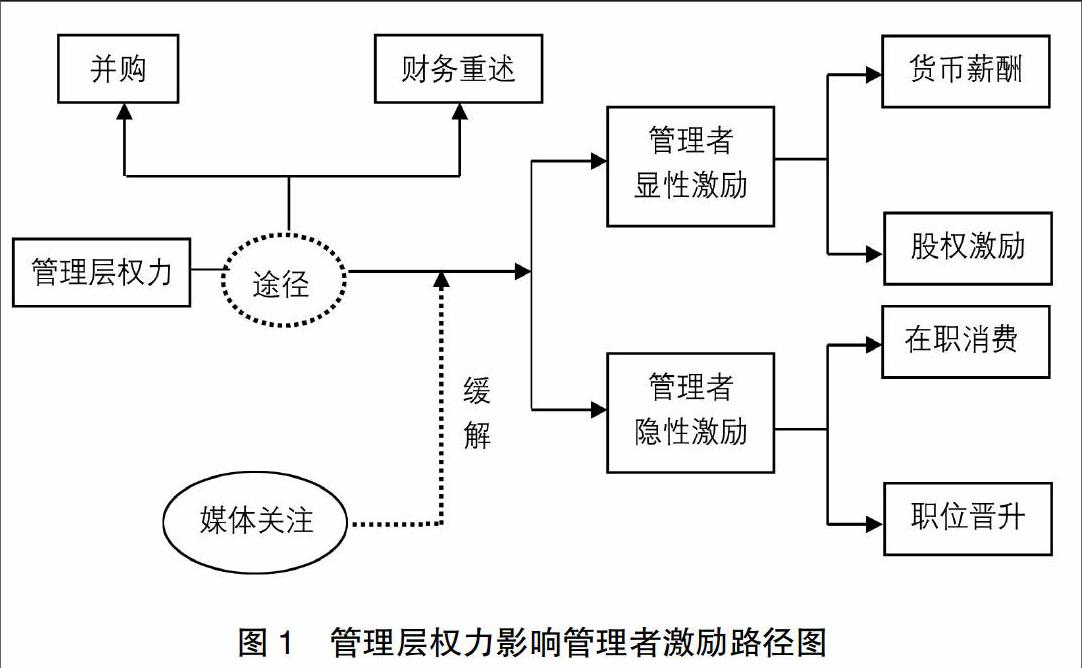
【摘 要】 管理层权力理论已经成为国内外解释管理者各种激励形式的基础理论。文章将管理者的激励形式分为显性激励(货币薪酬、股票期权)和隐性激励(在职消费、职位晋升),梳理了目前关于管理层权力影响管理者各种激励形式的相关文献。在此基础上,就媒体关注管理层权力对于管理者激励影响作用的调节效应,以及管理层权力影响管理者激励路径(并购、财务重述)的相关文献进行了整理。
【关键词】 管理层权力; 高管薪酬; 管理者激励
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2016)22-0018-06
一、引言
对于管理者激励的研究最早的理论依据是委托代理理论,该理论认为管理者激励计划是缓解股东和经营管理者之间利益冲突的有效方式。而后衍生出的最优契约理论从管理者公平偏好的角度出发认为董事会能够有效监督管理者制定出最优薪酬契约设计,实现管理者和股东利益的同时最大化。管理层权力理论的提出者Bebchuk和Fried认为,管理层权力的存在使得管理层通过影响董事会成员的聘任,使董事会形同虚设,起不到应有的监督作用,从而达到影响自身薪酬水平的目的,同时隐性租金的存在会对管理层激励契约的结构造成影响。20世纪90年代以后,管理者激励的方式逐渐丰富和多元化,管理者不再仅仅关注自身货币薪酬水平,股权激励以及在职消费和职位晋升等隐性收益成为管理者追求的目标。为了缓解社会舆论和政治管制的压力,管理者通常通过并购、财务重述等途径使自身私有收益合法化,但媒体关注等外部监督增加了信息透明度,管理者运用权力提高收益和自定薪酬结构的行为得到了缓解。……
登录APP查看全文