异常波动源模型下巨灾标准期权及任选期权的定价
2016-12-10朱丹
朱丹
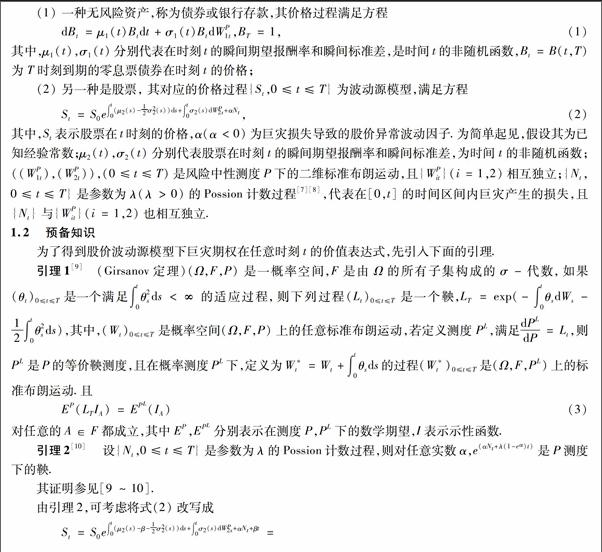
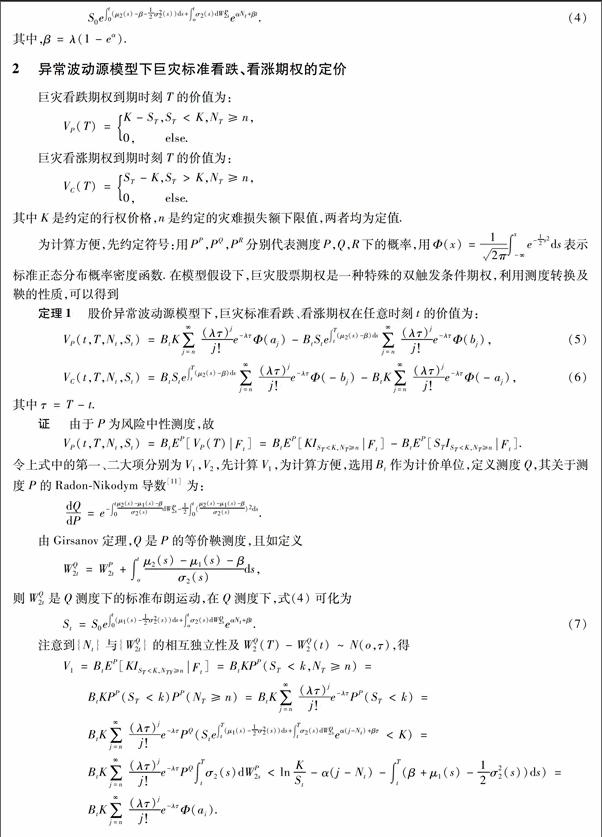

摘 要 从定量的角度分析了巨灾期权的价值构成, 并在随机利率下,考虑股票价格异常波动,利用Martingle Pricing方法推导出巨灾标准期权及任选期权定价公式.
关键词 巨灾标准期权;任选期权;风险中性定价;波动源模型
中图分类号 O211.63 文献标识码 A 文章编号 1000-2537(2016)05-0083-06
Abstract In this article,the value composition of the Catastrophe option is discussed in quantitative analysis.Under stochastic interest, we consider the models of fluctuation of stock price and obtain the pricing formula of Catastrophe common option and Catastrophe chooser option by means of Martingle approach (risk-neutral valuation).
Key words catastrophe option; chooser option; risk-neutral valuation; models of fluctuation of stock price
“巨灾”是一个随着社会发展而不断变化的新概念,对它至今尚缺乏统一的定性与定量认识.一般从死亡人数、损失金额、影响范围等特点对其加以界定.约定俗成的解释是:“巨灾”是指对人民生命财产造成特别巨大的破坏损失,对区域或国家经济社会产生严重影响的灾害事件,如:地震与海啸、特大洪水、特大风暴潮、特大空难等.
近年来不断攀升的巨灾风险使得传统的保险与再保险体系难以承受损失,为分散风险,传统保险市场不得不与资金雄厚的资本市场结合,由此引发了保险领域的不断创新,衍生了巨灾债券、巨灾期权、巨灾期货等金融新品.
1996年第一支针对保险公司设计的,标的物为普通股票的巨灾股票看跌期权(Cat Put Option)在美国上市.这种巨灾标准期权是以某种约定的股票价格为基础而设计的期权合同,其基本构成要素与价值组成与一般的期权不完全相同,区别在于期权持有者(保险公司)只有在巨灾损失额或灾难次数超过事先规定的某一范围才能行使权力.为更好地吸引投资者,证券市场又相继推出了巨灾指数期权、巨灾飓风指数期权、巨灾任选期权等金融新品.随着各……