完善增值税制度的国际经验
2016-11-07闫晓茗
闫晓茗
增值税从理论到实践快速风靡于世界,可以说是时代潮流发展的必然选择,因此,要借鉴国际经验,立足我国实际,继续完善增值税制度。
增值税(VAT,value-added tax)最早出自美国耶鲁大学亚当斯教授(T. S. Adams)于1917年发表的《营业税》一文。1921年德国学者西蒙斯(W. V. Siemens)在《改进的周转税》中正式提出增值税。法国于1954年最早推行消费型增值税。到目前,已有超过200个国家和地区开征增值税。我国于1984年开始实行增值税,从2012年起对部分地区的交通运输和部分服务业实施将征收营业税改为征收增值税(以下简称“营改增”)的试点工作, 2013年8月1日,“营改增”已在全国推广试行,并将广播影视服务业纳入试点范围。2016 年5 月 1 日起,全面推开“营改增”试点,实现了对商品和劳务的全覆盖,将建筑业、房地产业、金融业、生活服务业纳入试点范围,至此,营业税退出历史舞台。
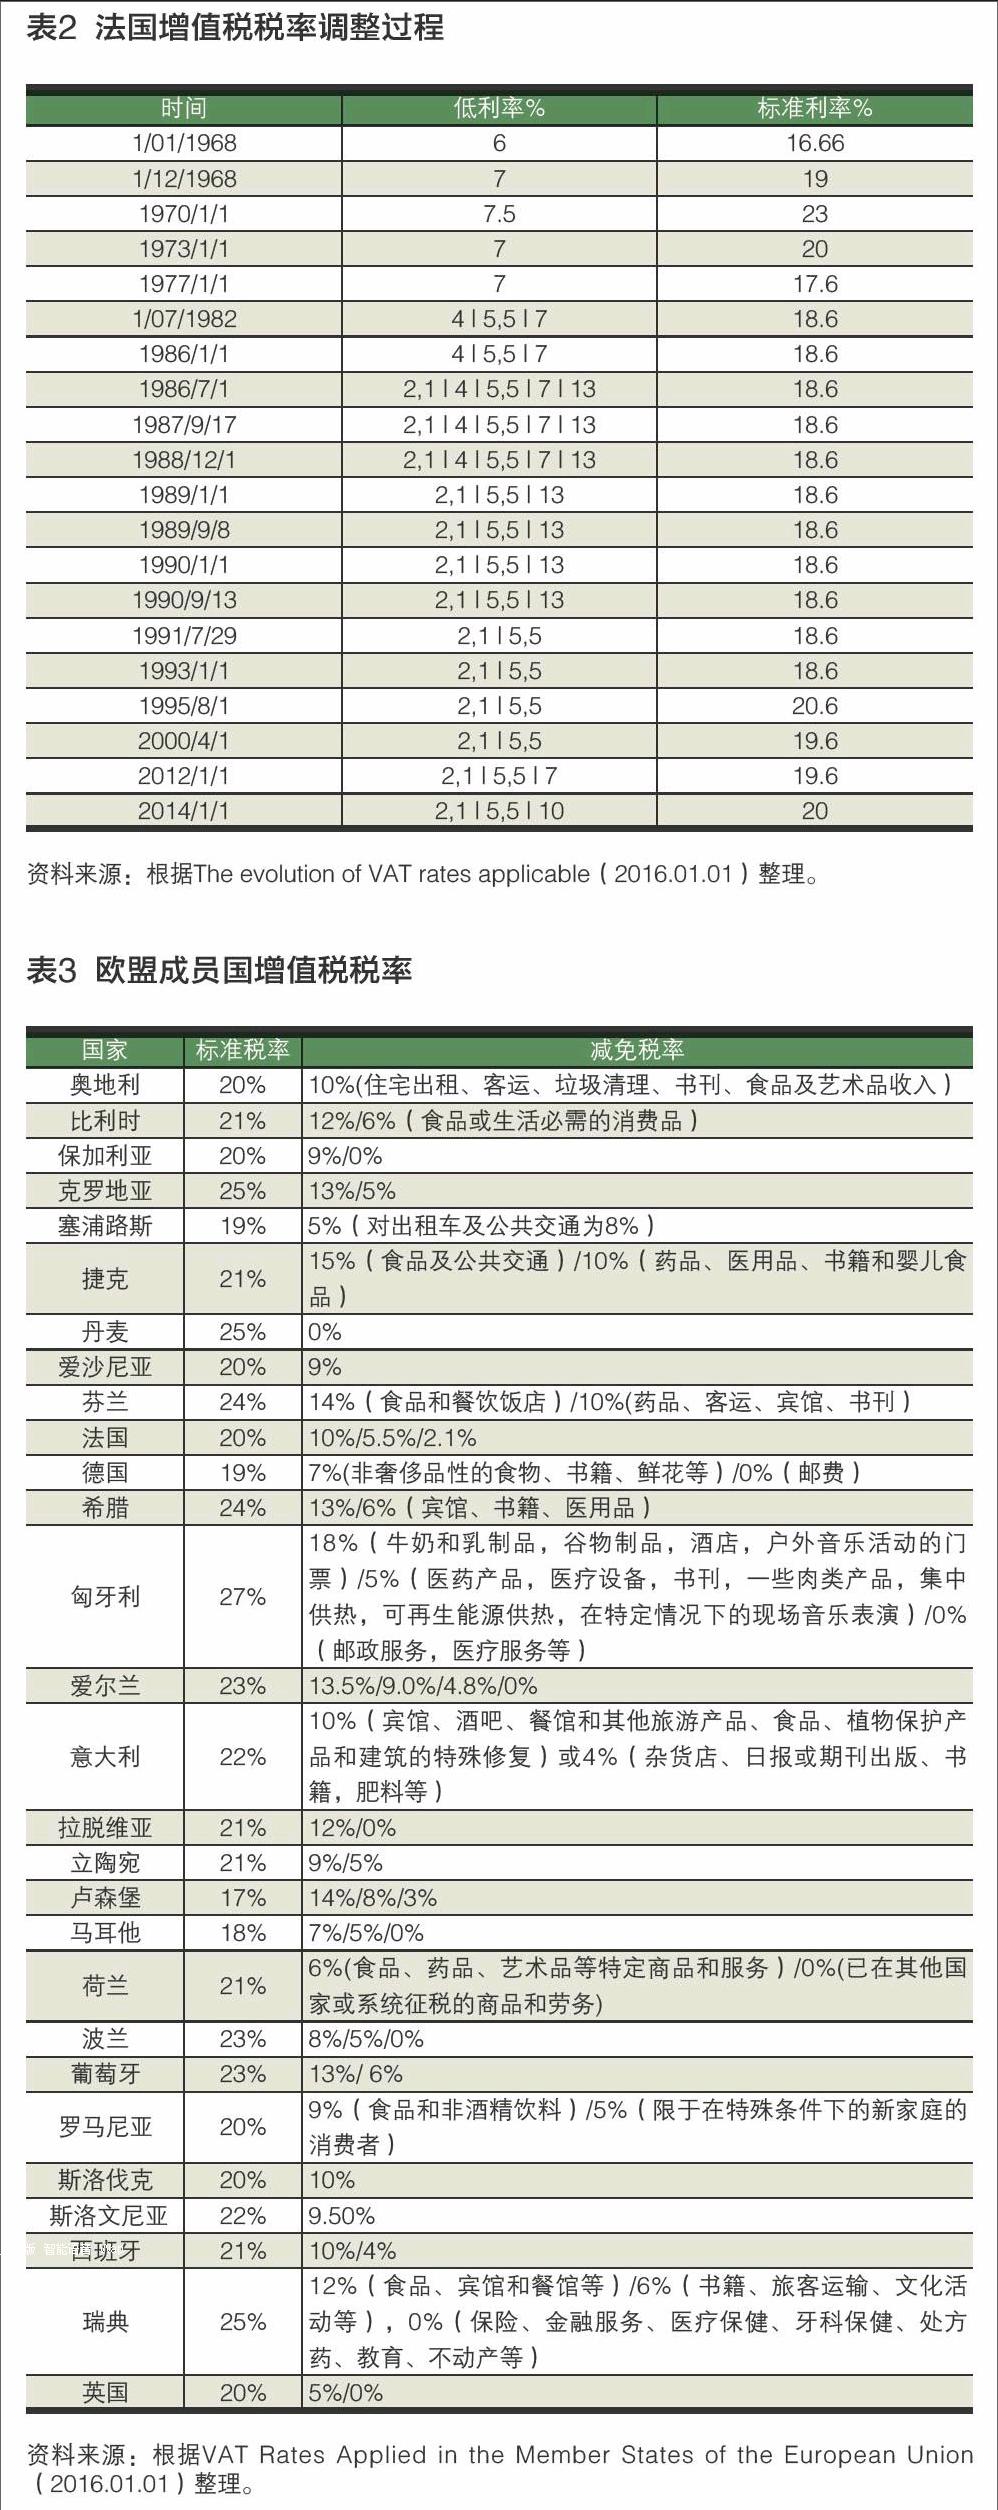
从国际经验看,增值税主要有三种模式:欧盟成员国称为增值税(VAT);澳大利亚、新西兰、加拿大、新加坡等国称为商品与服务税(GST, goods and services tax);日本称为消费税(Consumption Tax) ,除美国以外的 OECD国家都开征了增值税。增值税从理论到实践快速风靡于世界,可以说是时代潮流发展的必然选择,因此,要借鉴国际经验,立足我国实际,继续完善增值税制度。
法国
法国是世界上最早实行增值税的国家,与其他国家相比,其增值税制度也最为健全。
(一)税制的形成
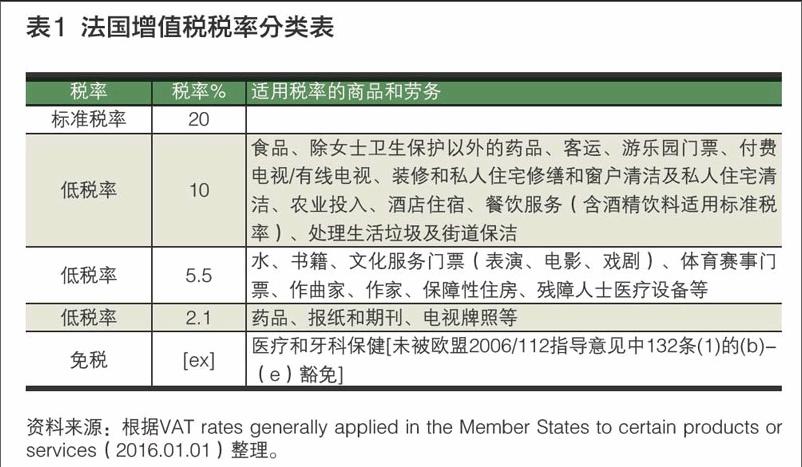
法国增值税由营业税改进形成。经过20世纪20-40年代不断改革,当时的生产税已初具增值税的某些特征。1954年,法国对改革后的生产税制进一步完善,将扣税范围扩大,对生产经营所用的一切应税投入全部抵扣,并在整个生产制造环节和批发环节广泛运用,同时定名为“增值税”,这标志着增值税的正式诞生。……