“营改增”对建筑企业税负及盈利影响分析——以JG企业为例
2016-10-14练庆慧
经营者 2016年12期
练庆慧
“营改增”对建筑企业税负及盈利影响分析——以JG企业为例
练庆慧
笔者先阐述“营改增”对企业盈利影响模型,然后以JG企业为例运用模型从单个企业角度分析企业税负负担和营业收入两方面影响。
建筑业 “营改增” 企业税负 JG企业
一、“营改增”对企业税负及盈利影响模型
(一)模型前提假设及变量设置
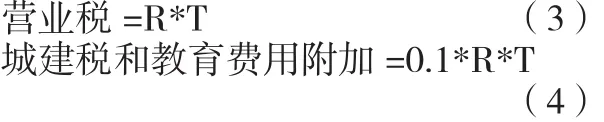
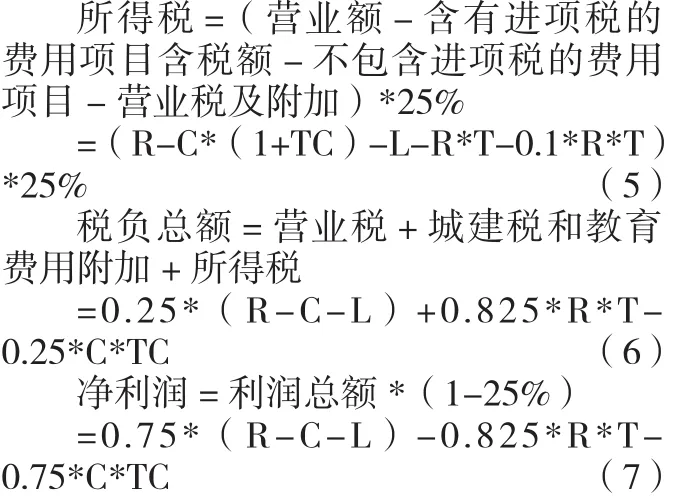
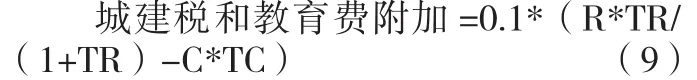
设置变量R,代表企业营业额,并且假设该企业在“营改增”前后营业额即R保持不变。设置变量T,代表营业税税率。即“营改增”之前营业税税额为R*T。设置变量TR,表示“营改增”之后的增值税税率。即“营改增”之后的增值税销项税额为R*TR/(1+TR)。设置变量C,代表企业可以抵扣进项税额相关项目不含税价值,如相关材料费用等的不含税价值总额。设置变量TC,代表变量C所对应的增值税进项税率。即项目的增值税进项税额为C*TC。设置变量L,代表其他不可抵扣的费用,如人工成本等。
本模型以税负负担变化率来衡量企业税负负担:
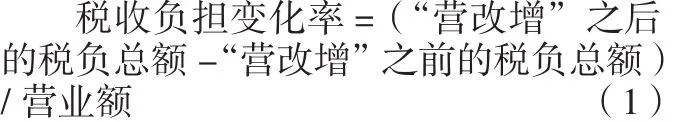
盈利能力影响指标采用净利润变化率来衡量:

(二)建立模型
对已经设立的变量进行推导,根据需要,我们可以分别从“营改增”之前与“营改增”之后得出两方面的公式。
1.营业税改增值税之前
2.营业税改增值税之后
第一,一般纳税人条件下:

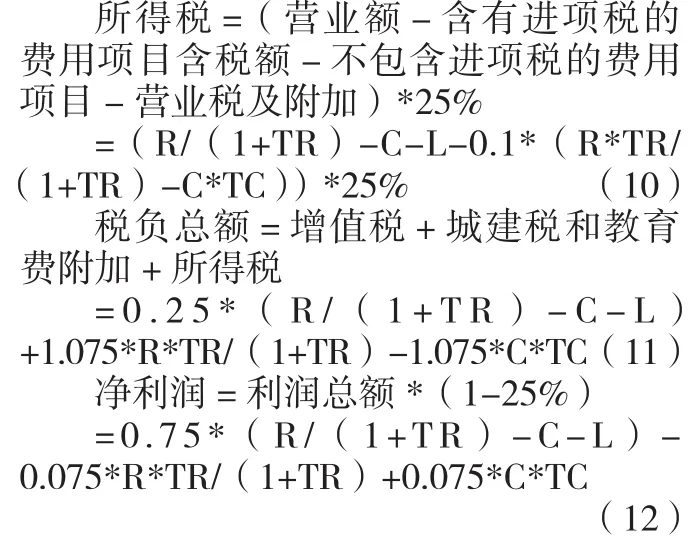
第二,小规模纳税人条件下:
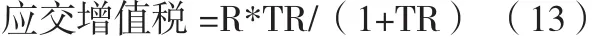

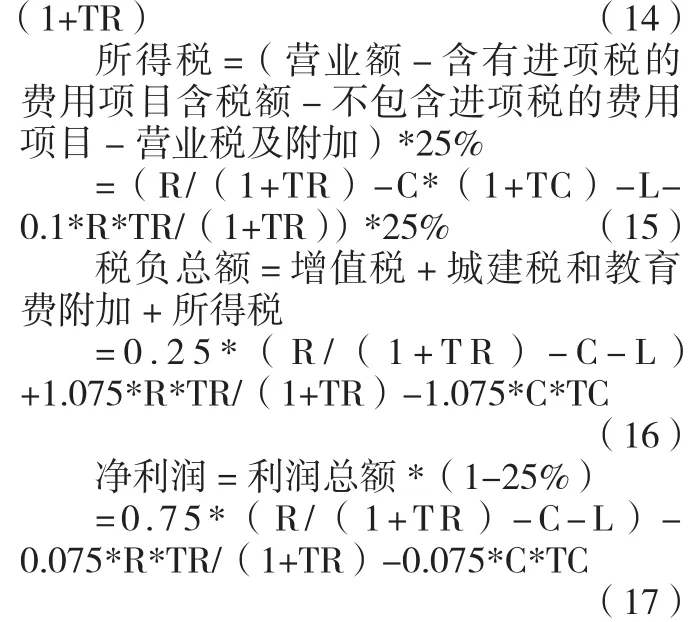
(三)模型分析
由于本次“营改增”政策的主要目的是减少重复征税,在不增加企业税收负担的情况下,形成全方位的增值税抵扣链。因此,本模型的关键点在于取得纳税平衡点。在本模型中纳税平衡通过税收负担变化率为零或者“营改增”之前的税收负担与“营改增”之后的税收负担相等时得出。……
登录APP查看全文
