本土会计师事务所与国际四大会计师事务所的比较分析
2016-10-14周彤欣
经营者 2016年12期
关键词:模型
周彤欣
本土会计师事务所与国际四大会计师事务所的比较分析
周彤欣
本文以2002年~2006年间关于我国注册会计师事务所收入与注册会计师人数的年度数据为基础进行研究。实证分析表明这5年间本土注册会计师事务所与国际注册会计师事务所(经常被称为“四大”)两者之间存在着巨大的差异。通过比较和分析,本文提出本土注册会计师事务所发展的建议。
本土注册会计师事务所 国际会计师事务所 实证分析
一、引言
近年来,随着市场经济的不断发展,上市公司的不断涌现,使得我国会计事务所的业务收入呈上升趋势,无论是“四大”,还是本土事务所业务量明显增长,事务所的审计收入、资产评估收入都有所提高。本文将对我国本土会计师事务所与国际四大会计师事务所业务收入差异原因进行分析。
二、数据分析
我国会计师事务所综合业务评价信息来源为中国会计师协会2002~2006年5年百家事务所的数据。
将五年中百家注册会计师事务所的数据汇总整理,得到表1。
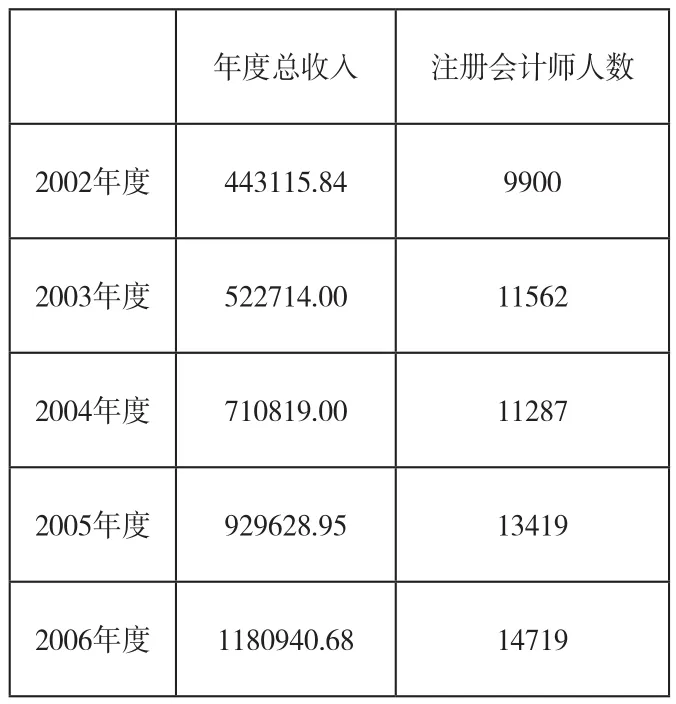
表1
在2002~2005年间,将百家会计师事务所业务收入金额加总,注册会计师人数加总,就得到上述表格,可以更加直观地反映两个参数随时间的变化趋势。
随着时间的推移,5年间,我国会计师事务所的业务总收入(其中包括审计收入、资产评估收入和其他咨询业务收入)呈上升趋势。
在2002~2006年间,我国本土会计师事务所和四大会计师事务所的业务收入都有明显的增长。但二者的差距却一直很大(如表2)。……
登录APP查看全文
