争夺战背后
2016-10-13云娟娟
中国服饰 2016年2期
云娟娟
近年来,我国童装消费始终保持两位数以上的增长,婴童消费远远超过成人消费市场的增长速度和潜力,已成为服装行业发展的一个新兴增长领域。目前,儿童消费平均已占到家庭总支出的30%以上。全面二孩政策于2016年1月1日正式实施,政策放开将推动生育率提高,婴童的消费总量也会有较大幅度的增加。
相对于成人服,童装行业毛利率水平较高。从如下(图1)三家典型企业来看,平均毛利率水平达到52%,其中安奈儿更是接近60%。而一些国际童装品牌的毛利率更高,可达200%甚至300%。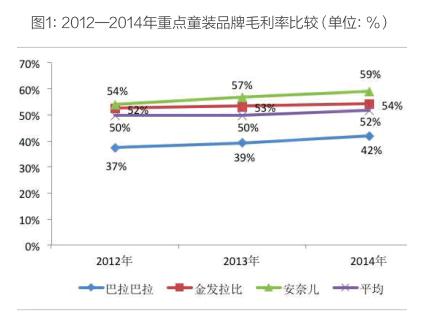
在强烈的市场需求和巨大的利润诱惑下,童装市场已成为各大品牌发展的重点目标。不仅大企业和外国服装品牌积极拓展中国童装市场,其他行业也纷纷跨界争夺这块“蛋糕”,它们共同推动了童装市场的繁荣。2008—2014年我国童装市场保持9.88%的年均增速,2014年中国整体童装零售销售额达到1271亿元。
那么,这块“蛋糕”真得那么好吃吗?
成本承压
童装制造业属于劳动密集型行业,人力成本是营业成本中的重要部分。过去几年,中国出现全社会范围内的“用工荒”,加上近几年各个城市不断地调高最低工资标准,导致行业用工成本不断上涨,不断蚕食利润。
面料制造企业承压。据“中国·柯桥纺织指数”监测,2015年7月17日,服装面料价格指数收报于117.59点,环比下跌0.01%,较年初下跌0.20%,与2014年同期持平。目前下游织造企业对后市并不看好,均采取“小批量、多批次”策略力挽风险。
百货商场专柜和品牌专卖店仍是童装最主要购买渠道,其次是母婴用品店及网络销售。……
登录APP查看全文