并购对企业经营业绩的影响
2016-10-08谢林林
财税月刊 2016年6期
谢林林
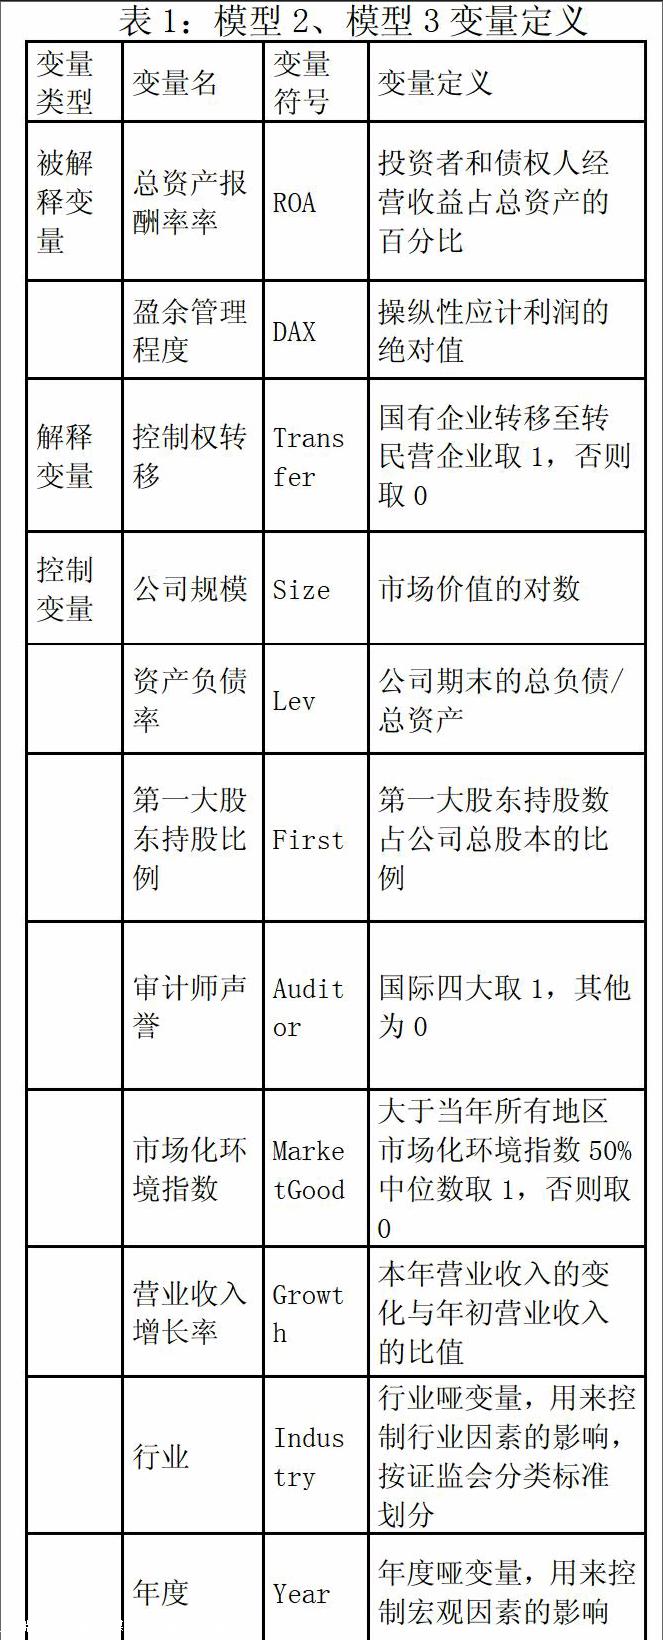
摘 要 以2010~2014年我国A股发生控制权转移的上市公司为样本,考察了控制权转移、盈余管理与业绩变化的关系。研究结果表明上市公司所处地区制度环境越完善,其发生控制权转移的前一年度盈余管理程度越低。同时实证研究发现控制权转移的公司的盈余管理与业绩变化呈现出显著负的相关关系,即控制权转移前一年盈余管理程度越大,下一年会计业绩越差。
关键词 控制权转移;盈余管理;经营业绩;制度环境
一、前言
上市公司控制权转移作为企业并购行为的一种,是进行经济结构和企业结构调整的一种市场化模式。在并购行为日渐增长的背景下,这种模式在并购重组中所占比重越来越大,转移方式日益多样化,转移程序也日益规范化。
二、文献回顾、理论分析与研究假设
1.制度环境对上市公司控制权转移与盈余管理关系的影响
公司制度环境主要包括两大方面,内部的公司治理环境以及外部的法律环境。在公司治理环境较为完善的区域,公司正常经营活动依照相关法律法规进行,信息得到及时公允的披露,透明度高,由于受到大股东以的监督,管理层为了追求私利而盈余管理的行为受到一定的抑制(秦耀林,2008)。
另外,法律环境对公司盈余操作行为也产生了重要的影响,不同的法律环境对企业经理人的监管力度也不相同(邓德军和周仁俊,2007)。因此,本文提出第一个假设:
假设1:上市公司所处地区制度环境越完善,其发生控制权转移的前一年度盈余管理程度越低。……
登录APP查看全文