制造业上市公司财务风险评估实证研究
2016-08-08吴淑艳
会计之友 2016年14期
吴淑艳
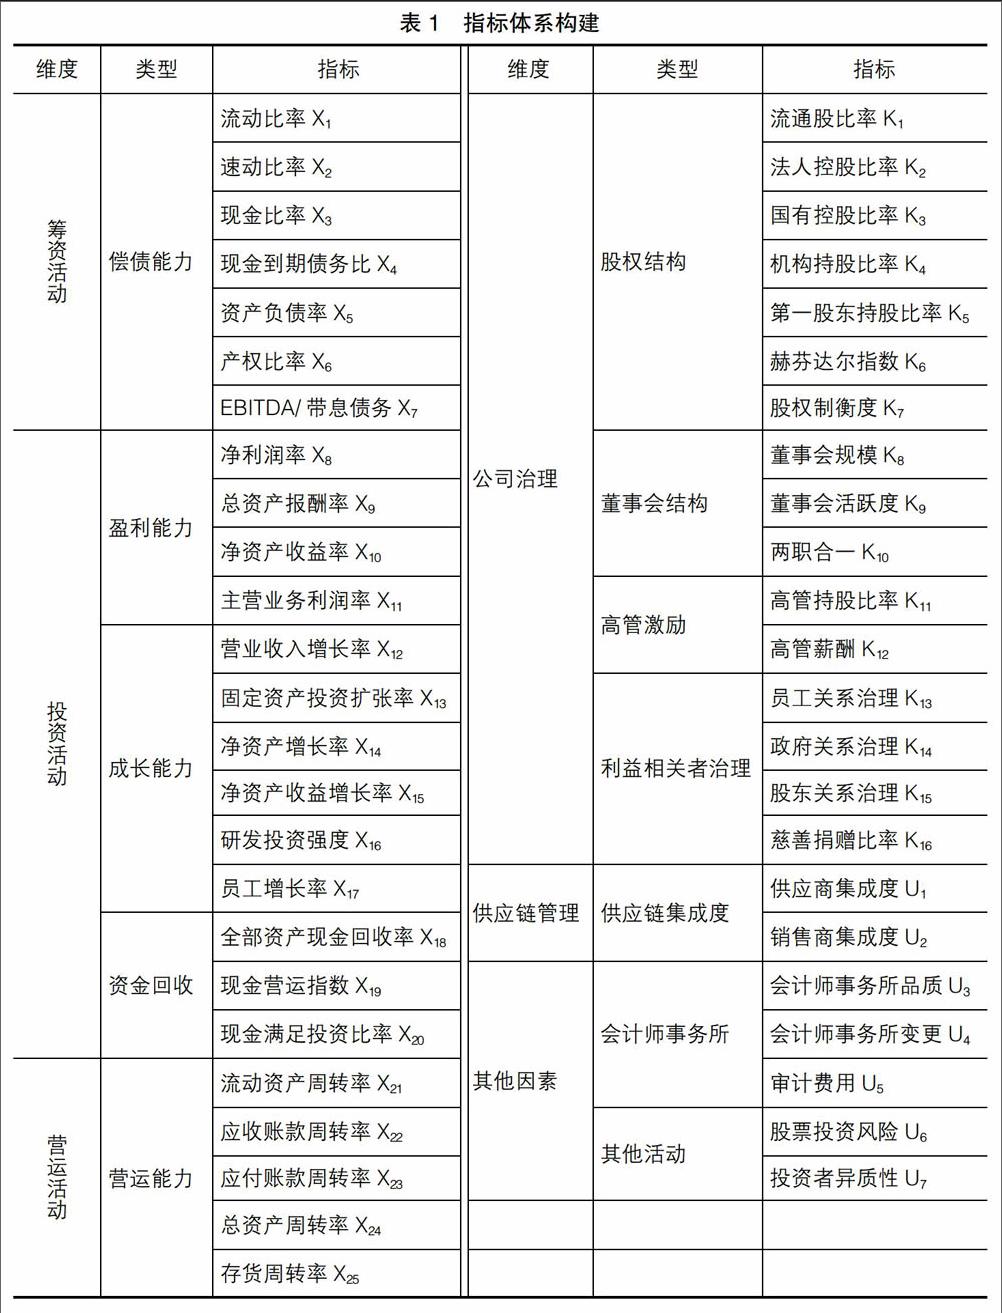
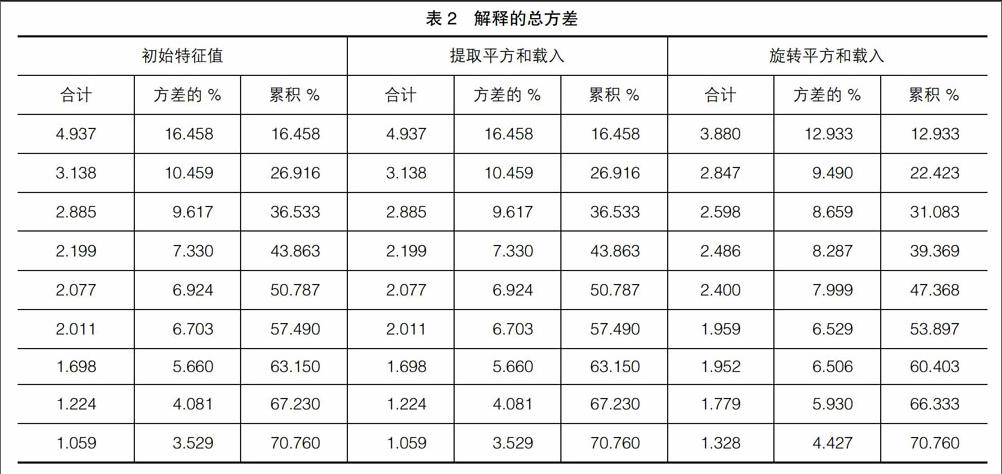

【摘 要】 以制造业上市公司为对象,对财务风险评估问题进行研究。选择25家ST企业和50家财务状态正常的配对公司为研究样本。通过引入供应链集成指标完善公司财务风险评估指标体系,将初选指标数据进行K-S检验确定是否属于正态分布,再运用T检验及非参数检验进行指标确定。利用筛选出的指标进行主成分分析,确定相应的主成分后构建Logistic模型。该模型判定结果与实际结果基本相符,其对公司财务风险评估的准确度为94.1%,模型具有良好的判别能力,可为公司财务风险评估提供参考。
【关键词】 Logistic模型; 制造业公司; 财务风险评估
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1004-5937(2016)14-0018-05
一、引言
全球经济一体化进程不断加快,全球经济大环境严重影响着我国经济情况。在2008年全球金融危机爆发时,我国正常经济秩序及实体经济发展也受到很大负面影响。外部环境与内部环境的不确定性影响更使企业面临多种多样的风险,包括财务风险及非财务风险。但无论哪种风险,其最终表现形式都为财务风险,所以有效地对财务风险进行评估将有利于企业的健康发展。同时随着社会的不断进步,当今单纯企业间竞争方式已经无法符合市场经济的需求,所以供应链间的竞争正逐渐成为市场竞争力的核心力量。
制造业是我国经济发展的中流砥柱,其供应链管理比较严格。对制造业公司进行财务风险评估时,如果准确度不高,不仅会影响公司发展,还会使得有效资源流向无发展潜力的企业,阻碍我国资本市场发展进程。……
登录APP查看全文