合作社如何编制成员账户
2016-08-02
中国农民合作社 2016年7期
关键词:分配
合作社如何编制成员账户
《农民专业合作社理事长管理实务》连载三十八

成员账户是全面反映合作社成员入社的出资额、量化到成员的公积金份额、形成财产的财政补助资金量化到成员的份额、捐赠财产量化到成员的份额、按成员与本社的交易量(额)返还给成员的可分配盈余和分配给成员的剩余盈余的账户。
成员账户是按每个成员一份编制,详细记录每个成员与本社的交易量(额)以及按此返还给该成员的可分配盈余、成员的权益占本社全部成员权益的份额以及按此分配给成员的剩余可分配盈余。
成员权益变动表分为左右两个部分。左侧为成员个人的股金和公积金部分,包括成员入社的出资额、量化到成员的公积金份额、形成财产的财政补助资金量化到成员的份额、接受捐赠财产量化到成员的份额;右侧为成员与本社交易情况和盈余返还及分配情况,包括成员与本社的交易量(额)、返还给成员的可分配盈余和分配给成员的剩余盈余。其格式如下表1所示。
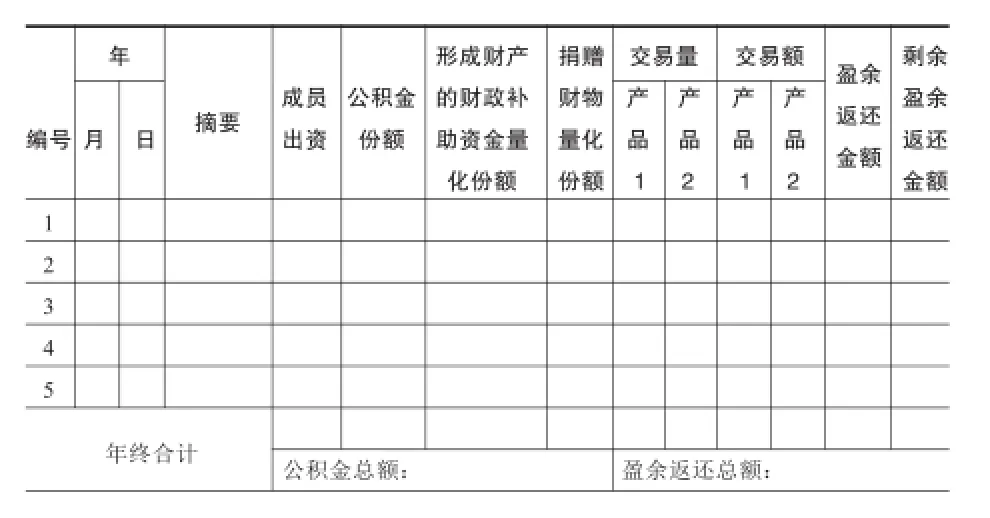
表1 成员账户
成员账户的编制方法
(1)将上年“成员出资”、“公积金份额”、“形成财产的财政补助资金量化份额”、“捐赠财产量化份额”直接对应填入本表“编号1”栏。
(2)“成员出资”项目,按本年成员出资记入股金的部分填列。
(3)“公积金份额”项目,按本年量化到成员个人的公积金份额填列。
(4)“形成财产的财政补助资金量化份额”项目,按本年国家财政直接补助形成财产量化到成员个人的份额填列。……
登录APP查看全文