基于现金流的企业财务风险研究
2016-06-16姚鸣镝
经营者 2016年5期
关键词:财务风险
姚鸣镝
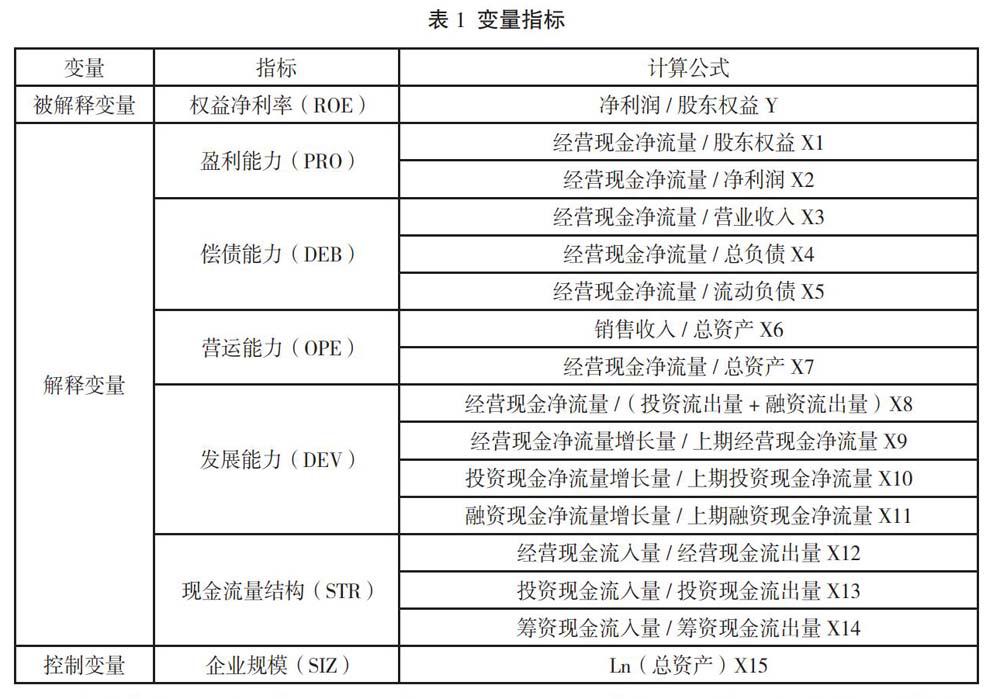
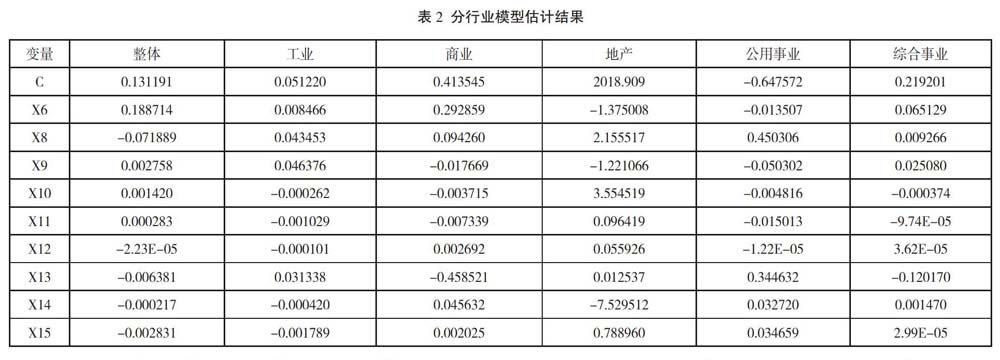
摘 要 随着社会不断发展,企业面临的经济环境日益复杂,各种风险接踵而至,财务风险作为企业的综合性风险,反映了企业的财务结构、融资结构、经营能力、盈利能力等问题。现金流作为企业发展的长期驱动力,对企业经营起着至关重要的作用,是一个企业生死存亡的关键。文章将权益净利率作为财务风险的代理变量,从现金流量表角度构建了包含盈利能力、营运能力、偿债能力、发展能力、流量结构五个方面的财务指标体系,在此基础上将企业规模作为控制变量,利用北京市64家上市公司2008~2014年的数据就现金流对企业财务风险的影响进行了研究。研究结果表明:对于北京地区来讲,现金流对企业的财务风险具有重要作用,但不同行业应基于现金流制定符合行业发展特征的财务决策;现金流量比率对所有行业来讲,其提高可以降低企业财务风险;企业规模对财务风险具有较大影响。最后文章就分析结果给出相关建议,认为企业应加强资金周转能力、提高经营活动现金净流入量、制定符合行业特性的财务决策,以此为有关部门制定财务决策提供理论支撑。
关键词 上市公司 现金流 财务风险
一、问题的提出
财务风险是企业在生产过程中各种风险的集中反映,包含流动性风险、信用风险及现金流风险等。现金作为企业新鲜的血液,贯穿于企业的经营活动、投资活动、筹资活动,与企业财务问题息息相关。现金流不仅能够直接反映企业的财务状况,而且可以充分识别企业隐形的财务风险,因此将现金流管理作为核心并细化资金预算安排,进而提高企业财务资源使用效率的管理模式逐渐成为大多数企业的选择。……
登录APP查看全文
